摘要
10月22日美股科技板塊大幅下挫,納斯達克指數跌2.60%,Meta跌6.98%,英偉達跌4.4%,光模組及存儲板塊跌幅尤為顯著。Meta最新財報引發市場對AI巨額資本開支及投資回報率的擔憂,投資者開始重新評估AI產業鏈的盈利前景與估值水準。同時,美聯儲加息環境及持續高企的油價進一步壓制市場風險偏好,導致科技股集中遭遇拋售,AI硬體產業鏈成為主要調整方向。
大市綜述
美股方面,前一交易日(2026年10月22日,美東時間),三大指數漲跌不一。道瓊斯指數漲11.59點,漲幅0.02%,報52867.68點,成交額1220.91億美元;標普500指數跌93.82點,跌幅1.21%,報7663.35點,成交額5788.89億美元;納斯達克綜合指數跌694.00點,跌幅2.60%,報26008.86點,成交額4929.51億美元。
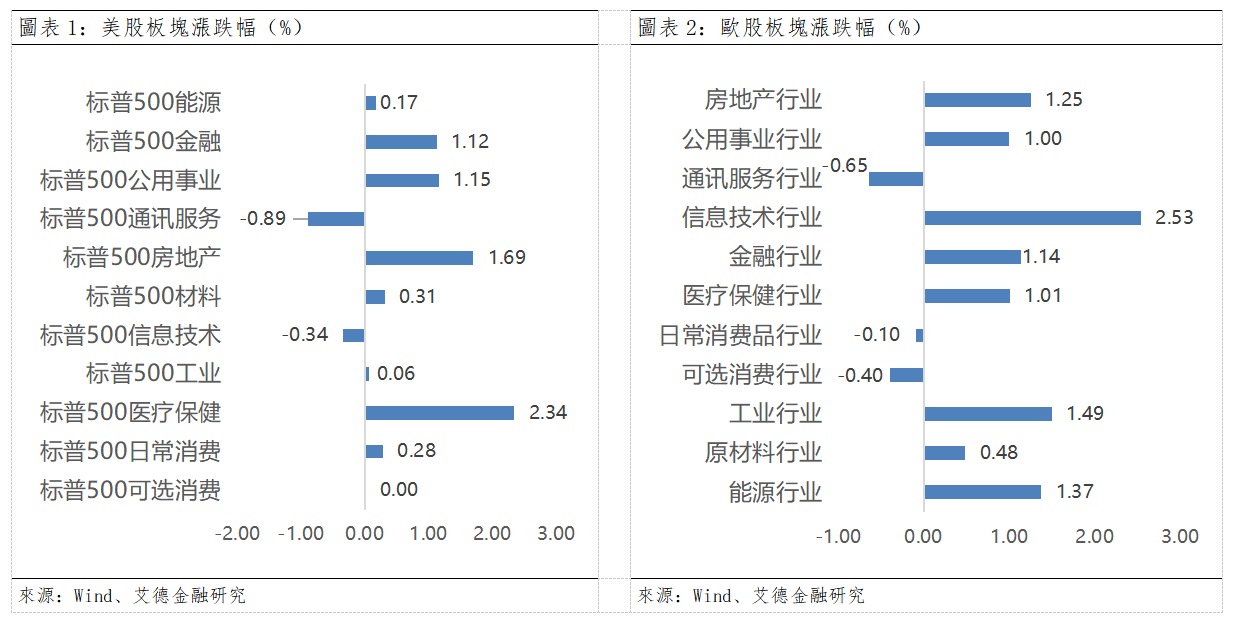
歐洲方面,前一交易日(2026年10月22日),德國DAX30指數跌282.88點,跌幅1.10%,報25362.16點;英國富時100指數跌31.91點,跌幅0.30%,報10720.97點;法國CAC40指數跌110.42點,跌幅1.39%,報7811.26點。
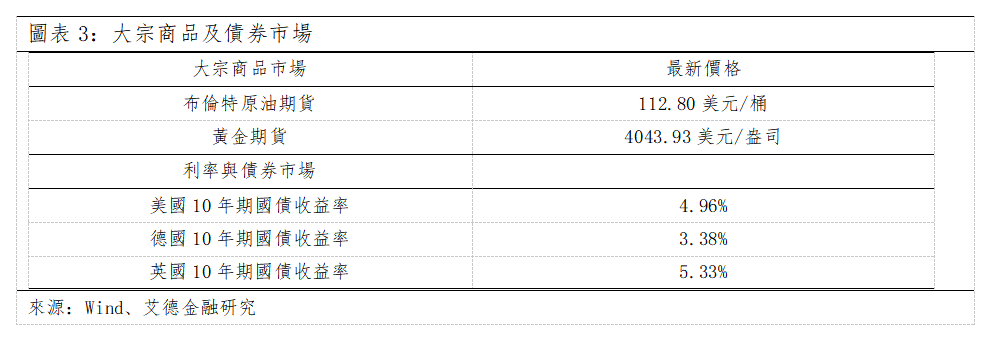
大宗商品市場,布倫特原油期貨最新報112.80美元/桶;黃金期貨最新價格為4043.93美元/盎司。
利率與債券市場,美國10年期國債最新年化收益率為4.96%;德國10年期國債年化收益率為3.38%;英國10年期國債年化收益率為5.33%。
熱門行業最新動態及影響
科技行業: 科技巨頭整體大跌,英偉達跌4.4%,谷歌C跌3.08%,微軟跌2.23%,亞馬遜跌4.57%,SpaceX跌9.14%,Meta跌6.98%,特斯拉跌3.08%。
光模組,存儲等細分板塊大跌。閃迪跌8.51%,SK海力士跌8.07%,希捷科技跌7.86%,西部數據跌6.43%,美光科技跌6.23%,Roundhill存儲ETF(DRAM)跌7.08%。Coherent跌12.51%,AAOI跌11.96%,Lumentum跌11.54%,邁威爾科技跌8.7%。
同半年報問題類似,Meta財報引爆AI投資回報率擔憂。疊加美聯儲處於加息階段。原油價格無法有效壓制。整個AI硬體產業鏈都受到衝擊。
人工智慧巨頭OpenAI正接近完成新一輪融資,為未來可能進行IPO鋪路。據知情人士透露,OpenAI正尋求以1.25萬億美元的投前估值,籌集最多300億美元資金。公司可能於2027年上市。
公司要聞
1. SpaceX(SPCX.US):SpaceX計劃在美國保障至少8萬個蜂窩通信站址,並正與至少一家大型通信基礎設施公司展開談判,以實現這一目標。
2. 莫德納(MRNA.US):莫德納週四盤中一度跌近25%,默沙東跌3.7%。兩家公司聯合研發的實驗性癌症疫苗試驗數據疑似提前發布於醫學網站Oncology Central,隨後被撤下,原定於週六在歐洲腫瘤內科學會(ESMO)大會公佈。
3. 優步(Uber.US):優步將把ChatGPT Work推廣至全球逾3萬名員工,此前該產品僅在1000名員工中開展試點。ChatGPT Work可連接Google Drive、Gmail、Google Calendar和Slack等工具,幫助員工開展資訊研究、準備會議簡報、製作演示文稿、分析數據及跨應用完成工作流程。
新股日曆
公司財報
1. 寶潔(PG.US):第三季度營收232.8億美元,高於市場預期的228億美元;核心EPS為2.00美元,高於預期的1.88美元,營收和盈利均超預期。個人護理及家庭清潔業務需求穩健,但原材料和運輸成本上漲擠壓利潤率,公司維持全年盈利指引。
2. 聯合太平洋(UNP.US):第三季度營收72億美元,高於預期的71.3億美元;調整後EPS為3.53美元,高於預期的3.47美元。貨運量增加及運價提升推動業績超預期,但燃油成本上漲對運營利潤率形成一定壓力。
3. 西部數據(WDC.US): 第三季度營收43.81億美元,高於預期的41.67億美元;調整後EPS為4.64美元,高於預期的4.11美元。雲計算及AI數據中心對高容量硬碟的需求強勁,推動產品價格和盈利能力提升,整體業績顯著超出市場預期。
4. Blackstone(BX.US): 第三季度營收30.6億美元,低於預期的33.5億美元;可分配收益EPS為1.32美元,略高於預期的1.29美元。公司管理資產規模達到1.37萬億美元,募資表現強勁,但私募股權及房地產資產退出收益承壓,整體呈現營收不及預期、盈利小幅超預期的特徵。
5. 洛克希德馬丁(LMT.US):第三季度營收207.1億美元,高於預期的204.8億美元;EPS為7.97美元,高於預期的7.52美元。導彈及戰鬥機業務需求旺盛,在手訂單達到2,920億美元的歷史新高,公司同步上調全年業績指引,整體表現強勁。
6. 瓦萊羅能源(VLO.US): 第三季度營收461億美元,大幅高於預期的373.9億美元;調整後EPS為23.90美元,高於預期的21.28美元。中東地緣衝突造成成品油供應緊張,柴油及汽油煉油價差擴大,推動公司實現創紀錄季度盈利,但後續業績對煉油利潤率變化較為敏感。
7. 紐蒙特礦業(NEM.US): 第三季度營收63.6億美元,高於預期的62.7億美元;調整後EPS為2.20美元,高於預期的1.96美元。金價高企及銅礦產量恢復推動盈利超預期,公司同時下調全年成本指引,預計第四季度黃金產量將達到年內最高水平。
8. 美國運通(AXP.US)等擬公佈財報。
重大事件及經濟數據公佈
無。
作者:艾德金融研究
免責聲明:通過本文發布給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發布者自己的分析。艾德金融及發布者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發布者相信本內容所包括的資訊的可靠性,但發布者不保證其準確性或完整性。閣下清楚發布者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德金融及發布者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

