摘要
日韓股市早盤開盤齊跌。上周五,美股市場與港股市場三大指數均齊跌,原油走高加劇通脹擔憂。港股市場行業分化較大,上周,恒生12大行業中4個周跌幅超6%,對市場影響比較大的仍是AI敘事以及歐美市場通脹前景。
今日港股市場無新股招股,10月以來有8個公司過聆訊。持續關注市場財報發佈,當前,美股市場、日韓市場、A股市場及港股市場正在持續公佈財報。
大市綜述
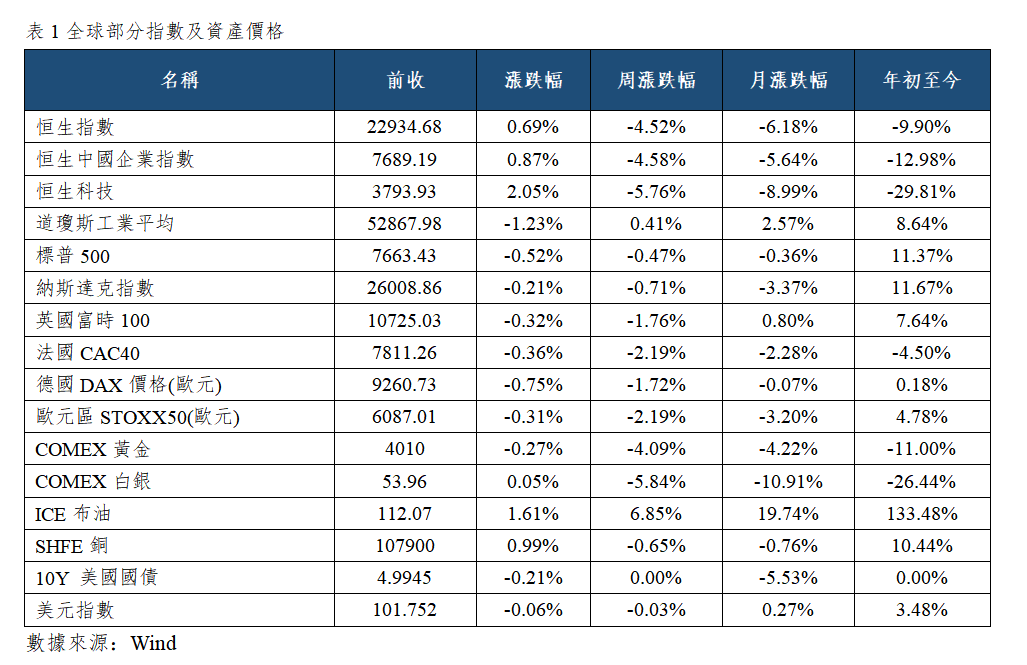
亞太市場,日韓股市早盤齊跌,日經225指數開盤跌0.45%,韓國綜指開盤跌0.65%,澳大利亞普通股指數開盤跌0.48%。上周五,原油走高加劇通脹擔憂、打壓美股美債,三大股指一周內首度齊收跌,標普納指兩連陰,道指回落超1%;但晶片指數小幅反彈。10年期美債收益率脫離近一個月低位、但未能收復5.0%,連降三周。
港股市場,上周五三大指數齊漲,恒生指數漲0.69%,收於23093.37點,國企指數漲0.87%,恒生科技指數漲2.05%。大市成交2497.841億港元,科技指數成份股成交692.79億港元,南向資金淨買入-16.70億港元。截至10月24日,恒生指數夜期(10月)收報23110點,升2或0.009%,高水17點。
上周五納斯達克中國金龍指數跌0.84%,跑輸納斯達克指數,熱門中概股普遍下跌。費城半導體指數逆勢上漲0.44%。上周,恒生指數周跌4.52%,恒生科技指數跌5.76%,恒生12大行業,原材料業跌8.43%、資訊科技業跌6.61%、工業跌6.14%、非必需消費業跌6.06%,跌幅居前,市場分化比較明顯,對市場影響比較大的仍是AI敘事以及歐美市場通脹前景。目前美股市場、日韓市場、A股市場及港股市場正在公佈財報,短期重要公司業績或將對市場帶來較大影響。
港股新股動態
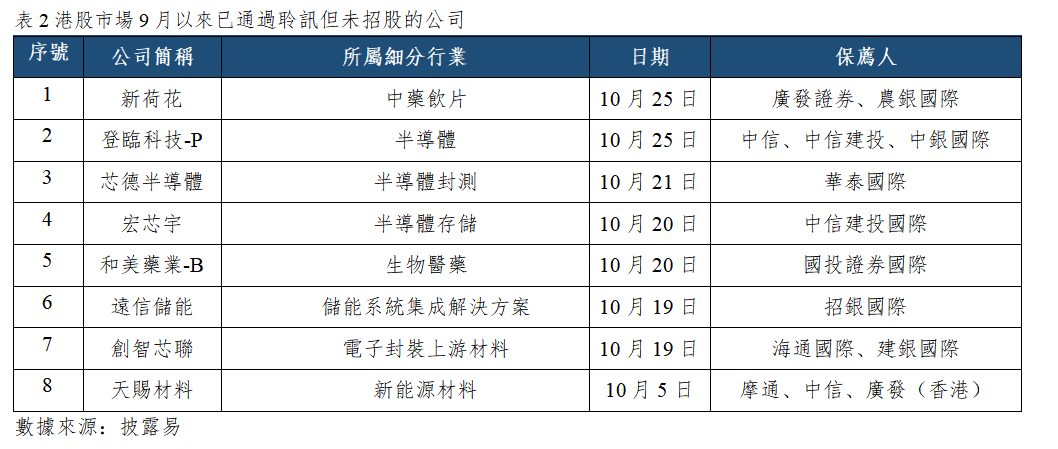
今日,港股市場無新股公司正在招股。截至10月25日,港股市場已通過聆訊但未招股的公司有14個,其中,9月以來已通過聆訊但未招股的公司有12個,10月以來已通過聆訊但未招股的公司有8個。
大型公司業績公佈
港股市場:今日,中信證券(06030.HK)、藥明康德(02359.HK)、中興通訊(00763.HK)、天齊鋰業(09696.HK)等公司將發佈財報。
日韓市場:今日,S-Oil Corp(010950.KS)、BNK金融集團(138930.KS)、曉星集團(004800.KS)、STPharm(237690.KS)等公司將發佈財報。
重大事件及經濟數據公佈
亞太:新加坡9月季調後工業產出指數月率、日本8月同步指標終值、日本8月領先指標終值。
北美:加拿大至10月23日全國經濟信心指數、美國10月達拉斯聯儲商業活動指數。
歐洲:西班牙9月PPI月率、德國10月IFO商業景氣指數、英國10月CBI零售銷售差值。
市場要聞
1. 香港交易所宣佈,正式推出香港交易所人工智慧指數及香港交易所半導體指數。香港交易所還授權南方基金在中國內地推出追蹤香港交易所人工智慧指數的ETF。
2. 中國信通院發佈報告顯示,經歷過去兩年價格戰後,2026年國內外模型服務價格明顯上漲。今年以來國內模型歸一化均價為13.46元,較去年下半年上漲近1倍。國外方面,2026年以來發佈的典型模型平均歸一價格約為117.8元。
3. 日本9月核心CPI同比上漲2.1%,今年以來首次超過日本央行設定的2%通脹目標。知情人士稱,受當前物價走勢、疊加央行判斷此前加息對經濟衝擊有限,日本央行或將維持較快加息節奏,下次加息或在12月。
4. OpenAI表示,為防止AI模型突破安全限制,已要求最先進模型在無法直接訪問即時互聯網的環境中訓練,直至安全防護措施取得足夠進展。
公司簡訊
1. 藍思科技(06613.HK):發佈三季報,前三季度營業總收入479.02億元,同比減少10.74%;歸屬於母公司所有者的淨利潤14.2億元,同比減少50.06%。第三季度營業總收入190.35億元,同比減少8.05%;歸屬於母公司所有者的淨利潤8.43億元,同比減少50.42%。
2. 亞馬遜(AMZN.US):CEO披露受AI算力需求持續爆發影響,AWS 2027年算力容量已基本售罄,部分訂單鎖定至2028年,即便已投入2200億美元擴產仍存在供給缺口,另有約50億美元的英偉達GB300機架因電力供應不足處於閒置狀態。
3. DeepSeek:已完成約1000億元人民幣融資,刷新中國AI行業單輪融資紀錄,聯想系君聯資本、兆易創新系石溪資本、吉利汽車產業基金、中芯聚源、橫店資本等成為新進投資方,完美世界、世紀華通、利通電子等A股上市公司通過專項基金間接完成投資。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

