摘要
全球風險偏好回落,費城半導體指數隔夜大跌6.72%,市場對AI資本開支回報與融資可持續性的疑慮重新升溫。法國10年期國債收益率盤中升破5%,法德利差創2011年歐債危機以來最高。持續關注全球主要市場的財報發佈。
今日港股市場無新股招股,10月以來有5個公司過聆訊。經濟數據方面,今日將發佈美國10月標普全球製造業PMI初值、美國10月密歇根大學消費者信心指數終值、美國10月一年期通脹率預期終值等。
大市綜述
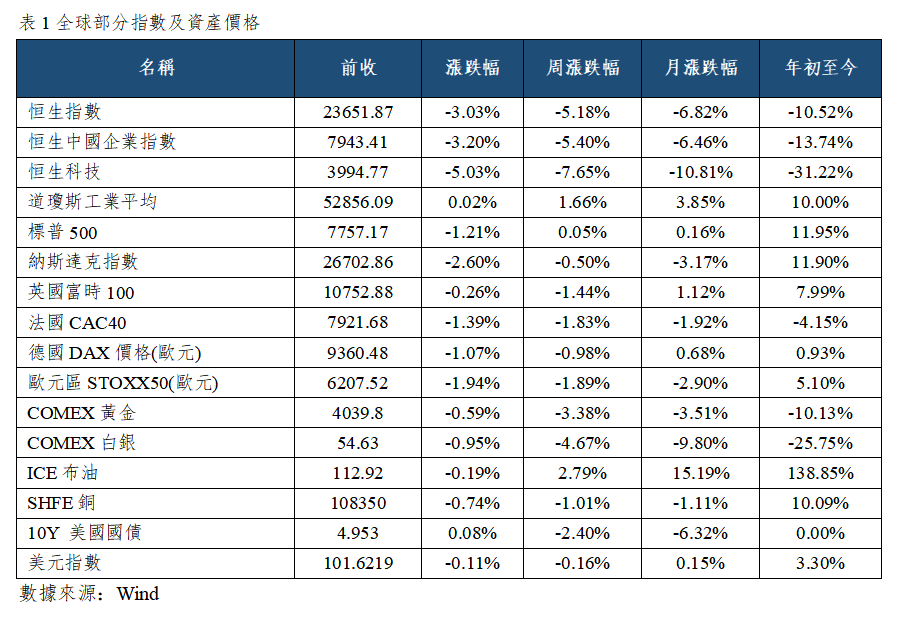
亞太市場,日韓股市早盤齊跌,日經225指數開盤跌0.47%,韓國綜指開盤跌3.00%,澳大利亞普通股指數開盤跌0.39%。科技股財報喜憂參半,市場對AI資本開支回報與融資可持續性的疑慮重新升溫,疊加美以與伊朗衝突升級推高油價、抬升通脹預期,10月22日全球資金從高估值成長股撤向債券與防禦性資產。法國10年期國債收益率盤中升破5%,法德利差一度擴大至175個基點、創2011年歐債危機以來最高。黃金與白銀重挫。
港股市場,昨日三大指數大幅下跌,恒生指數跌3.03%或717.19點,收於22934.68點,國企指數跌3.20%,恒生科技指數大跌5.03%。大市成交2560.51億港元,科技指數成份股成交726億港元,南向資金淨買入-92.19億港元。截至10月23日,恒生指數夜期(10月)收報23133點,升179點或0.780%,高水198點。
隔夜納斯達克中國金龍指數跌1.19%,顯著跑贏納斯達克指數,熱門中概股普遍下跌。費城半導體指數大跌6.72%。目前美股市場、日韓市場、A股市場及港股市場正在公佈財報,短期重要公司業績或將對市場帶來較大影響。
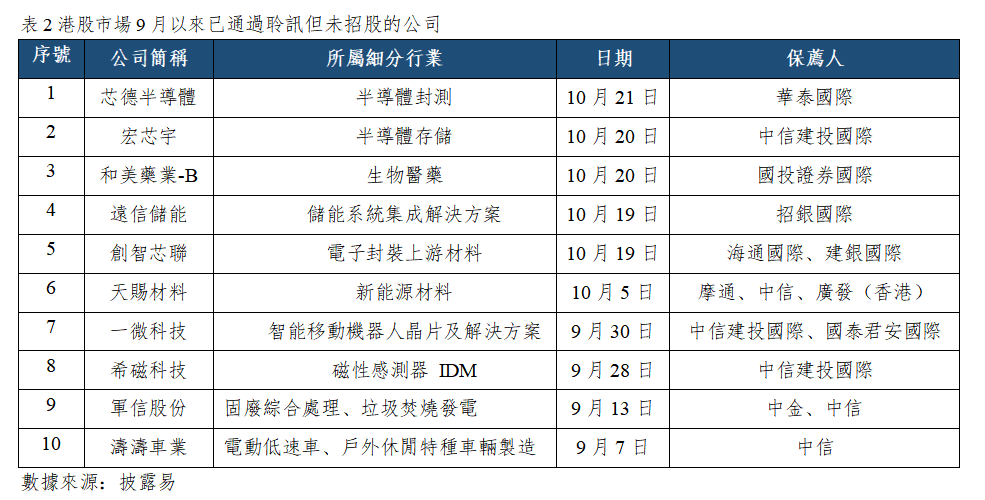
港股新股動態
今日,港股市場無新股公司正在招股。截至10月22日,港股市場已通過聆訊但未招股的公司有12個,其中,9月以來已通過聆訊但未招股的公司有10個。
大型公司業績公佈
港股市場:今日,中國神華(01088.HK)、天齊鋰業(09696.HK)、紫金礦業(02899.HK)、洛陽鉬業(03993.HK)、藍思科技(06613.HK)等公司將發佈財報。
日韓市場:今日,韓亞金融(086790.KS)、友利金融(316140.KS)、發那科(6954.JP)等公司將發佈財報。
重大事件及經濟數據公佈
亞太:日本9月核心CPI年率、日本9月全國CPI年率、日本10月製造業PMI初值、新加坡9月CPI年率。
北美:加拿大8月零售銷售月率、美國10月標普全球製造業PMI初值、美國10月密歇根大學消費者信心指數終值、美國10月一年期通脹率預期終值。
歐洲:英國9月季調後零售銷售月率、法國10月製造業PMI初值、德國10月製造業PMI初值、歐元區10月製造業PMI初值、英國10月製造業PMI初值。
市場要聞
1. 據國家能源局,截至2026年9月底,我國電動汽車充電基礎設施總數達到2477.7萬個,同比增長37.2%。其中,公共充電設施(槍)520.7萬個,同比增長16.3%;私人充電設施(槍)1957萬個,同比增長44%。
2. 消息稱日本央行計畫在10月29日至30日召開的貨幣政策會議上,將政策利率維持在1.25%不變,以觀察9月加息帶來的影響。日本央行將把政策重點放在抑制通脹率進一步高於2%、使其保持穩定上,並尋找進一步加息的合適時機。
3. 韓國央行將基準利率維持在3%不變,符合市場預期。同時,韓國央行還上調本國經濟增長預期,認為今年與明年GDP增速將較8月給出的預測值“大幅提升”。韓國央行判斷半導體上行週期仍將延續,晶片價格未來有望進一步上漲。
公司簡訊
1. 中國電信:發佈公告稱,前三季度營業總收入3801.0億元,同比減少3.59%;歸屬於母公司所有者的淨利潤262.07億元,同比減少14.84%;第三季度營業總收入1210.89億元,同比減少3.01%;歸屬於母公司所有者的淨利潤66.2億元,同比減少14.65%。
2. 中際旭創(03308.HK):中際旭創在回復投資者提問時表示,公司目前生產經營一切正常,供應鏈穩定,產能利用率充足,能夠正常獲取訂單並保質保量交付。
3. 大眾集團(VOW.DF):啟動史上最大規模重組,將裁員目標提升至10萬人,首次計畫關閉德國本土四座核心工廠,2030年前凍結薪資並計畫將車型陣容削減約50%;旗下捷達M6正式上市,售價7.98萬-9.98萬元。
4. 據知情人士,Anthropic最快將於本週五公開提交S-1招股說明書。此舉將標誌著這一有望衝擊“史上最大IPO”的專案邁出至關重要的下一步。華爾街預計Anthropic可能籌集高達1000億美元的資金,估值或達2萬億美元。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

