大市綜述
美股方面,前一交易日(2026年10月13日,美東時間),三大指數微跌。道瓊斯工業平均指數收於51670.10點,跌0.35%,成交額1050.28億美元;標普500指數收於7805.45點,跌0.02%,成交額4454.64億美元;納斯達克綜合指數收於27204.38點,跌0.15%,成交額3669.94億美元。
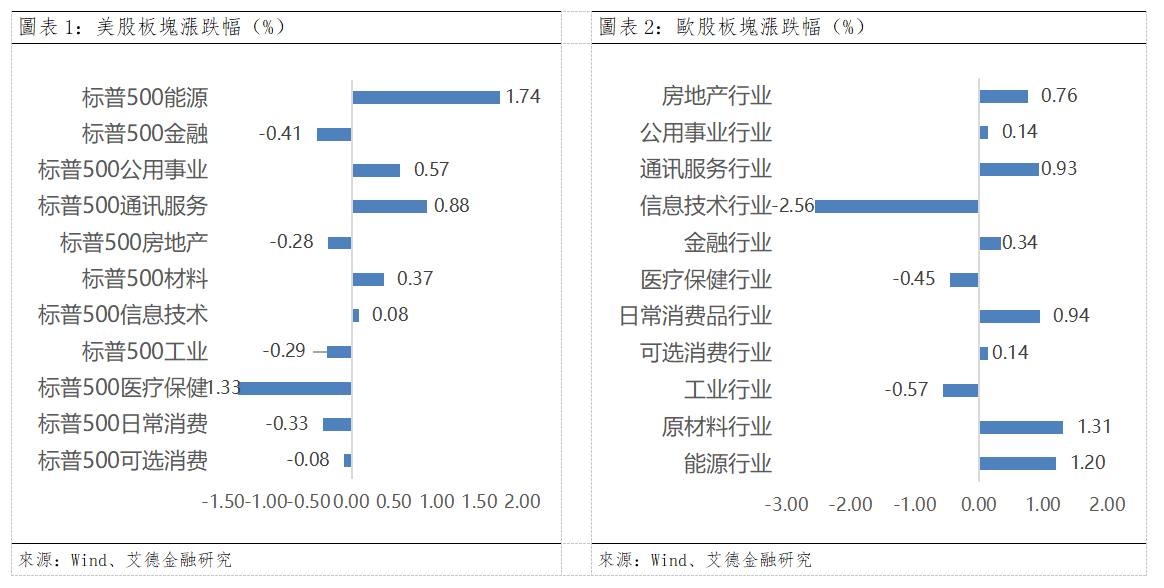
歐洲方面,前一交易日(2026年10月13日),德國DAX30指數跌0.07%,英國富時100指數跌0.06%,法國CAC40指數跌0.07%。
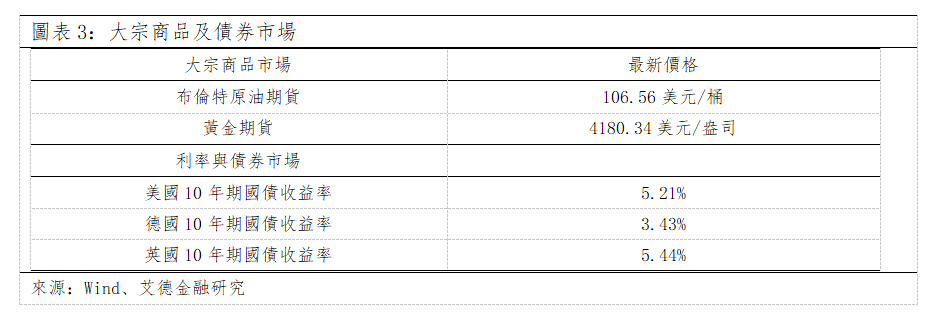
大宗商品市場,布倫特原油期貨最新報106.56美元/桶;黃金期貨最新價格為4180.34美元/盎司。
利率與債券市場,美國10年期國債最新年化收益率為5.21%;德國10年期國債年化收益率為3.43%;英國10年期國債年化收益率為5.44%。
熱門行業最新動態及影響
科技行業: 英偉達漲0.97%、蘋果漲0.09%、谷歌-A漲0.3%、微軟漲0.43%、亞馬遜跌0.37%、SpaceX跌4.21%、Meta漲2.63%、特斯拉跌0.74%。
Meta受新一代Muse Wonder模型發布及分析師上調目標價推動,收漲2.63%;甲骨文在沒有明確新增催化的情況下逆勢上漲4.23%;AI數據中心開發商Fermi則因AMD為專案租約提供信用支持而大漲14.46%。
存儲板塊尾盤拉升,將當日的跌幅大幅收窄。光通信板塊內漲跌不一。
原油行業: OPEC+九月原油日產量環比增加約90萬桶至3907萬桶,沙特大幅增產抵消了部分俄羅斯減產影響,但整體供應仍未恢復至中東衝突爆發前水平。需求方面,OPEC連續六個月下調2026年需求增長預測,同時上調2027年預期,認為今年需求走弱後,庫存補充需求有望支撐明年石油消費增長。
伊朗海軍副司令週一稱,美軍艦艇、驅逐艦和航母已大幅後撤。伊朗外交部同日稱,伊方在審議美方意見,但重開霍爾木茲海峽條件不變。
原油板塊繼續上行,板塊內部普漲。
公司要聞
1. 摩根大通(JPM.US):摩根大通CEO傑米·戴蒙週二表示,該行不會允許外部人工智慧代理訪問客戶帳戶並代表客戶操作,理由是在Meta等科技公司發布自主助手之際,這對公司及其客戶構成風險。
2. 谷歌(GOOG.US):科技巨頭谷歌週二宣佈,公司備受期待的旗艦大模型Gemini 4 Argon正式上架。與主要競品對比,Argon更擅長金融、法律、長資料分析等專業知識工作。同時,Argon首發優惠價隻有Astra和Fable的五分之一,即百萬詞元的輸入/輸出價格僅為2/10美元。
3. 英偉達(NVDA.US):英偉達週二宣佈,DLSS 5的3D引導神經渲染模型性能提升了2倍,同時將模型規模縮減了24%,降至約1.18億個參數,同時將4K顯存佔用降低了20%。
新股日曆
公司財報
1. 摩根大通(JPM.US):業績不及預期。營收501.7億美元,同比增長8%;GAAP EPS為5.57美元,低於市場預期5.93美元。剔除證券投資虧損後,EPS為5.75美元,仍低於預期。投行業務及交易業務環比降溫,固定收益交易收入同比下降4%;同時確認6.58億美元證券投資虧損。不過,淨利息收入增長13%,股票交易收入增長49%,基本盤仍穩健。
2. 高盛(GS.US):顯著超預期。營收186.8億美元,同比增長23%;EPS為17.01美元,明顯高於市場預期約13美元。股票交易收入同比大增72%,達到64.4億美元,主要受益於衍生品和融資業務;投行業務手續費增長21%,資產及財富管理收入增長14%。
3. 富國銀行(WFC.US):盈利小幅超預期,但收入不及預期。營收218.7億美元,同比增長2%,低於預期223.1億美元;EPS為1.87美元,略高於預期1.85美元。貸款增長推動淨利息收入同比增長5%,但實際淨利息收入125.2億美元低於市場預期,主要受利率變化及存款成本影響。信貸損失撥備增加也帶來壓力。
4. 花旗(C.US):業績超預期。營收238億美元,同比增長約8%;EPS為2.85美元,高於市場預期2.66美元,同比增長53%。服務業務與財富管理收入均同比增長15%,投行業務收入增長9%。但信用卡業務利潤受到客戶獎勵支出和信貸撥備影響。
5. 強生(JNJ.US):整體小幅超預期,但醫療器械業務不及預期。營收254億美元,同比增長5.9%,基本符合市場預期;調整後EPS為2.59美元,高於部分機構統計的預期2.53美元。制藥業務收入同比增長7.7%,Tremfya等創新藥銷售強勁;但醫療器械業務僅增長2.5%,受到中東衝突、歐洲醫療預算壓力和中國市場定價壓力影響。此外,滑石粉訴訟相關一次性費用導致GAAP EPS僅0.09美元。
6. 聯合健康(UNH.US):顯著超預期。營收1,127億美元,調整後EPS為4.69美元,明顯高於市場預期約4.14美元。醫療成本控制改善,醫療賠付率降至88.4%,好於市場預期89.7%。費用控制、保險定價調整及Optum業務盈利改善共同推動業績超預期。
7. 阿斯麥(ASML.US),美國銀行(BAC.US),摩根士丹利(MS.US),貝萊德(BLK.US)等擬公佈財報。
重大事件及經濟數據公佈
1. 今日20:30擬公佈美國9月CPI數據。
作者:艾德金融研究
免責聲明:通過本文發布給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發布者自己的分析。艾德金融及發布者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發布者相信本內容所包括的資訊的可靠性,但發布者不保證其準確性或完整性。閣下清楚發布者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德金融及發布者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

