大市綜述
亞太市場,日韓股市早盤齊漲,日經225指數開盤漲0.28%,韓國綜指開盤漲0.65%,澳大利亞普通股指數開盤跌0.26%。美股財報季開啟,摩根大通和高盛打響頭炮,大行業績喜憂參半但整體企穩,能源板塊受中東襲擊推動領漲,標普500幾乎收平。高盛、摩根大通拒絕承銷11%高息AI晶片貸:兩行主導50億美元AI基建貸款,卻拒為其中37億美元GPU貸款包銷,到期收益率高達11.21%至11.75%。
港股市場,昨日三大指數漲跌不一,恒生指數漲0.30%,收於24345.22點,國企指數漲0.08%,恒生科技指數跌0.79%。大市成交1875.66億港元,科技指數成份股成交389.7億港元,南向資金淨買入-4.57億港元。
10月14日,恒生指數夜期(10月)收報24340點,跌21點或0.086%,低水5點。隔夜納斯達克中國金龍指數漲0.14%,跑贏美股三大指數,熱門中概股漲跌互現,但多數上漲。費城半導體指數下跌0.23%。騰訊發債逾57億美元,為AI投資擴張籌集資金。騰訊已完成260億元人民幣離岸債券定價,並啟動18億美元美元債發行,合計認購逾230億美元、為最終發行規模四倍以上。
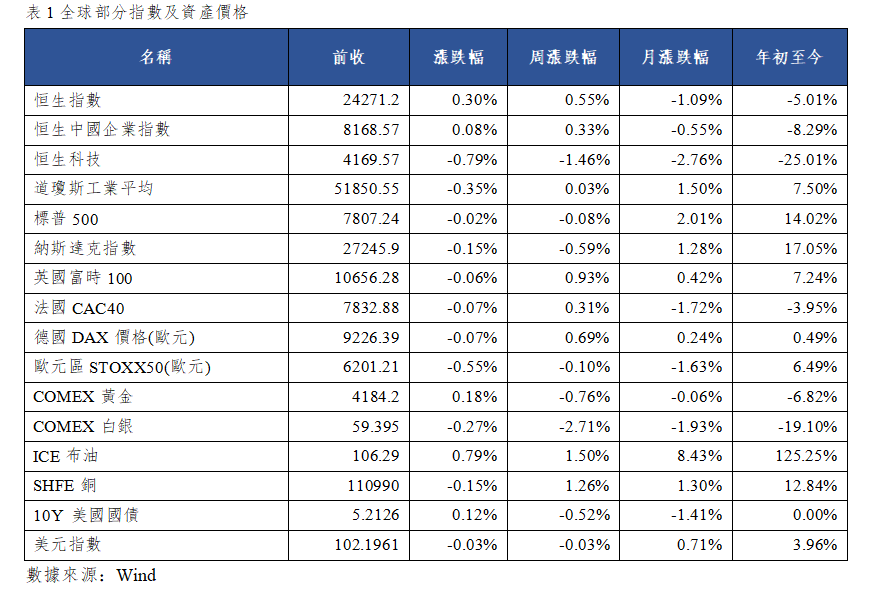
港股新股動態
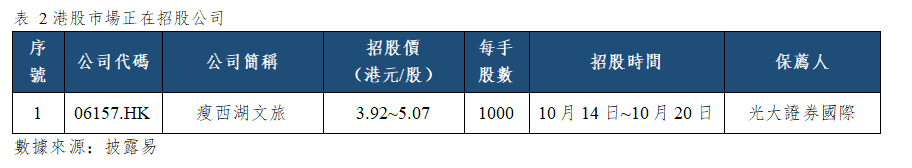
今日,港股市場有1個公司正在招股,即瘦西湖文旅(06157.HK)。
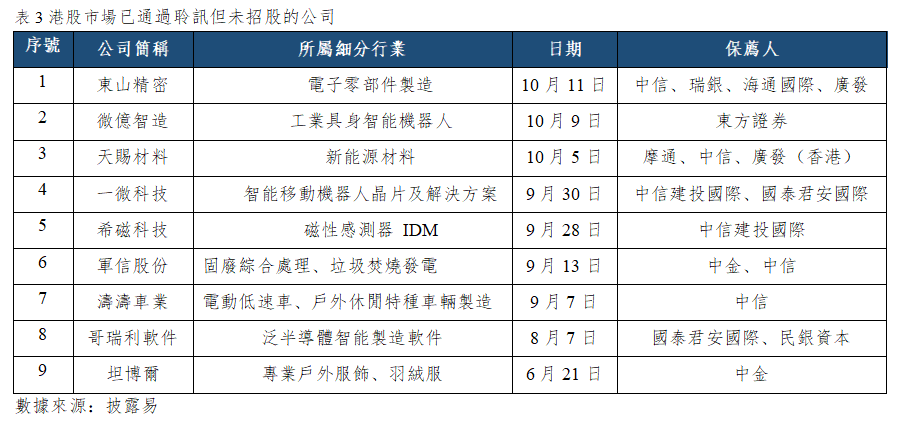
截至10月13日,港股市場已通過聆訊但未招股的公司有9個。
大型公司業績公佈
港股市場:今日,港股市場無大型公司將發佈財報。
日韓市場:今日,良品計畫(7453.JP)等公司將發佈財報。
重大事件及經濟數據公佈
亞太:中國9月CPI年率、中國9月PPI年率、日本9月貨幣供應M2年率、新加坡第三季度GDP年率。
北美:美國至10月9日當周MBA30年期固定抵押貸款利率、美國9月未季調CPI年率、美國9月季調後CPI月率、美國9月季調後核心CPI年率、加拿大8月營建許可月率。
歐洲:德國9月批發物價指數年率、西班牙9月CPI月率終值。
市場要聞
1. 據Counterpoint初步數據,2026年第三季度全球智能手機出貨量同比下滑20%,創下十四年來同期最低水準。三星以23%的份額穩居首位,蘋果份額升至22%並首次在第三季度突破20%。存儲晶片危機連續第二個季度全面衝擊手機市場,廠商普遍上調售價、削減低端出貨。
2. 美聯儲理事沃勒表示,美國長期國債收益率飆升,正在抑制房地產、汽車等利率敏感板塊的需求。收益率走高“承擔了一部分”緊縮貨幣政策的職能,儘管這並非美聯儲的初衷。人工智慧對生產力的影響需要一段時間才能顯現。若人工智慧投資下滑,將會對物價形成抑制。
3. 澳洲聯儲會議紀要顯示,所有委員會成員一致同意需要將利率提高25個基點。委員會討論了通脹的上行風險,以及可能繼續推高通脹的因素。自8月以來,通脹的某些上行風險已經顯現或正在積聚。利率應“及時”作出反應,以保持通脹預期穩定。如有必要,可能再次加息。
4. 日本央行最新發佈的數據顯示,日本9月企業物價指數同比上漲6.8%。儘管這一漲幅較上月有所回落,但通脹壓力仍不容小覷,市場繼續押注日本央行將於近期加息。
公司簡訊
1. 通威股份、協鑫科技等頭部光伏企業:於10月11日在杭州召開行業會議,明確多晶矽及組件價格底線,醞釀新一輪矽料產能限制計畫,加大供給端收縮力度。會議提出通過市場化調節機制推動企業自主壓減產能,同時建立相互監督機制,推動光伏行業供需格局改善。
2. 蘋果(AAPL.US):正式進軍智能家居市場,推出售價299美元的AI智能顯示幕HomeView,該產品內置多模態AI交互系統,可聯動蘋果生態內智能家居設備,實現家居控制、視頻通話、內容播放等功能,標誌著蘋果正式切入家庭智能硬體賽道。
3. 大眾汽車(VOW.DF):公司公佈數據顯示,今年1月至9月,大眾全球交付601.1萬輛汽車,同比下降9%;第三季度交付188.53萬輛,同比下降14.3%。中國汽車市場整體大幅下滑,尤其是燃油車市場的變化,對集團交付表現造成明顯影響。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

