大市綜述
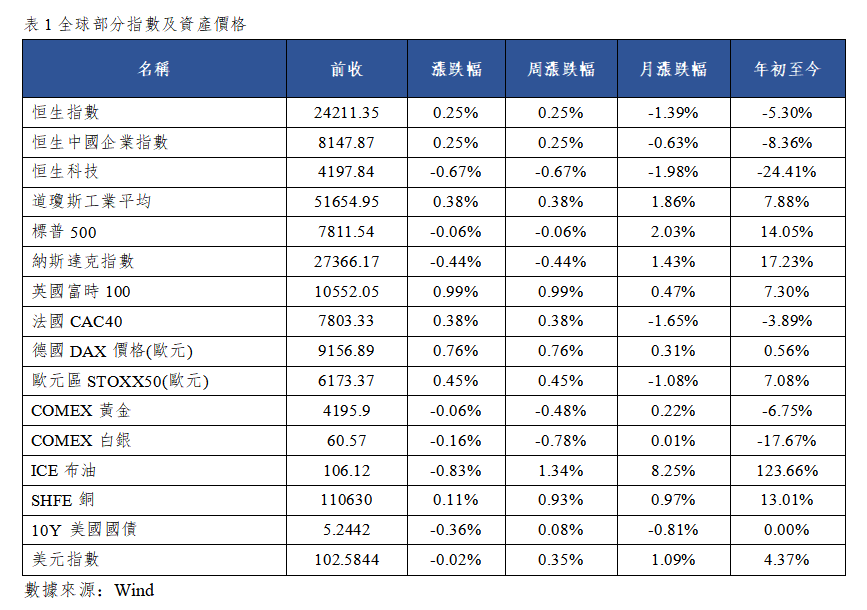
亞太市場,日韓股市早盤齊跌,日經225指數開盤跌0.78%,韓國綜指開盤跌3.27%,澳大利亞普通股指數開盤跌0.11%。全球市場被能源與利率兩條線撕扯,中東局勢拉扯,加上俄烏能源停火遲遲未獲俄方確認,國際油價一直在高位徘徊,昨日布油漲1.34%,收於106.12美元/桶,另一端,克利夫蘭聯儲主席哈瑪克放鷹,市場對年底前再加一次息的押注升溫。
港股市場,昨日三大指數漲跌不一,恒生指數漲0.25%,收於24271.20點,國企指數漲0.25%,恒生科技指數跌0.67%。大市成交1626.32億港元,科技指數成份股成交358.06億港元,南向資金淨買入26.04億港元。
10月13日,恒生指數夜期(10月)收報24228點,跌23點或0.095%,低水43點。隔夜納斯達克中國金龍指數跌0.38%,與納斯達克指數走勢相若,熱門中概股漲跌互現。費城半導體指數下跌2.67%。消息面上,財政部:明年4月1日起,新能源汽車增值稅出口退稅率由13%下調至9%。美債收益率走高提振美元資產吸引力,哈薩克斯坦央行擬減持黃金。
港股新股動態
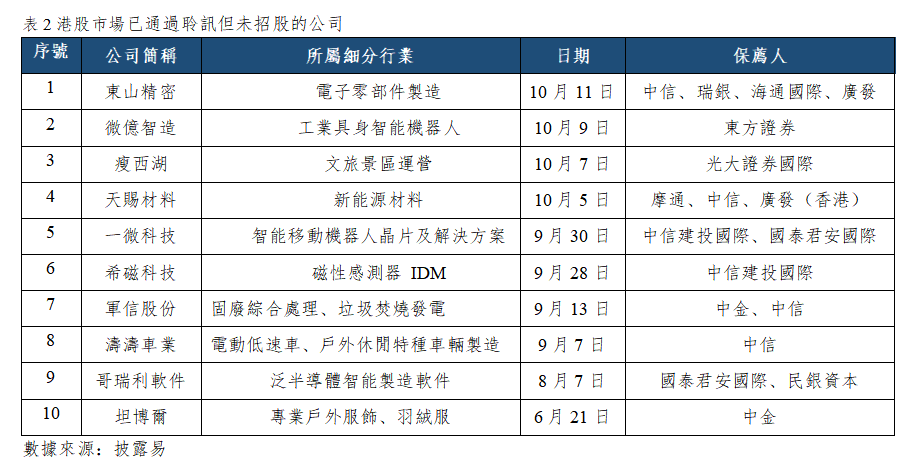
今日,港股市場無新股正在招股。截至10月12日,港股市場已通過聆訊但未招股的公司有10個。
大型公司業績公佈
港股市場:今日,港股市場無大型公司將發佈財報。
日韓市場:今日,永旺集團(8267.JP)等公司將發佈財報。
重大事件及經濟數據公佈
亞太:日本9月季調後銀行貸款年率、澳大利亞9月NAB商業信心指數。
北美:美國9月NFIB小型企業信心指數、美國至9月26日當周ADP就業人數周度變動(萬人)、美國9月成屋銷售總數年化(萬戶)。
歐洲:德國9月CPI月率終值。
市場要聞
1. 據乘聯分會數據,9月全國乘用車市場零售161.8萬輛,同比下降28%。其中,新能源乘用車國內零售銷量108.4萬輛,同比下降16.7%。9月乘用車出口91.7萬輛 同比增長73.7%;其中,新能源乘用車出口55.8萬輛,同比增長163.5%。
2. 財政部發佈調整部分產品出口退稅政策的公告,自2027年4月1日起,將新能源汽車的增值稅出口退稅率由13%下調至9%,取消電子煙設備裝置等產品增值稅出口退稅。對上述產品中徵收消費稅的產品,出口消費稅政策不作調整,繼續適用消費稅退(免)稅政策。
3. 印度9月CPI同比漲幅升至5.54%,創2024年底以來最高水準,食品價格加速上漲、盧比貶值及國際油價走高進一步加大通脹壓力。市場預計,隨著通脹短期內難以明顯回落,印度貨幣政策緊縮週期仍可能延續。
4. 歐佩克秘書長海賽姆·蓋斯表示,歐佩克已將2026年全球日均石油需求增長預期從年初的140萬桶下調至40萬桶,並預計此前推遲釋放的需求將在2027年逐步顯現。到2050年,全球一次能源需求預計將比當前水準增長23%。
5. 沙特能源大臣表示,沙特計畫在兩到三年內將繞開霍爾木茲海峽的輸油能力提升至每日1000萬桶。除升級東西輸油管道泵站外,沙特還將把天然氣管道臨時改造為輸油管道,初期運力約120萬桶/日,未來可擴至300萬桶/日。
公司簡訊
1. 中國海油(00883.HK):公告稱,公司成功拿下海外油氣區塊權益,本次收購將進一步拓展公司海外油氣資源佈局,提升公司油氣儲備規模和可持續發展能力,為公司長期業績增長提供新的支撐。
2. 美的集團(00300.HK):10月以來,共有225家上市公司發佈回購進展相關公告,寧德時代、美的集團等頭部公司紛紛加大回購力度。股票回購增持再貸款政策工具持續發力,前三季度貸款金額逐季放大,為上市公司回購提供有力資金支撐。
3. 豐田汽車(7203.JP):完成廣汽豐田入股一汽豐田的股權整合,後續南北豐田將協同推進電動化轉型,多款燃油車型重回國內銷量榜前十,在華供應鏈持續推進本土化佈局。
4. 據Epoch AI最新報告,截至9月,阿裏巴巴、位元組跳動、智譜、月之暗面、DeepSeek和MiniMax六家中國公司的AI相關收入合計,約為OpenAI與Anthropic兩家之和的10%。報告認為,隨著模型能力持續提升,中國AI企業的變現策略將對其未來投入和融資產生重要影響。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

