大市綜述
港股市場,週二港股三大指數收漲,恒生指數收報24,280.56點,漲1.00%;恒生科技指數收報4,223.08點,漲0.94%;恒生中國企業指數收報8,128.97點,漲0.96%;大市成交額為982.65億港元。盤面上,生物醫藥、地產及AI應用方向走強,光通信、半導體及PCB等前期強勢板塊出現獲利回吐。
美股市場,隔夜三大股指集體收漲並創階段高位,道指漲0.49%收報51,521.28點,標普500漲0.58%收報7,818.93點,納指漲0.45%收報27,599.79點,標普500與納指雙雙創收盤新高;科技股漲多跌少,亞馬遜漲1.95%、英偉達微漲,博通等光通信概念漲幅居前,但存儲概念走低。
中概股方面,10月6日納斯達克中國金龍指數收漲0.31%報5,631.32點,成分股漲跌互現,富途控股漲3.20%、蔚來漲1.75%,但阿里巴巴跌1.39%、攜程跌1.37%。
亞太市場,截至10月7日早上8點,韓國综合指数报6923.73点,下跌15.38点,跌幅0.19%%;日经225指数报70752点,上涨96.24点,涨幅0.12%;截至10月7日早上8點前,恒生指數夜期(10月)收報24,266點,升233點或0.97%,高水226點;未平倉合約總數134,003張,淨數47,586張。
短期來看,港股在連續整固後迎來普漲,三大指數同步走高、成交近千億。盤面呈結構性行情:ESMO年會臨近疊加海外醫藥股催化,生物醫藥板塊全線走強;科網龍頭隨外圍科技股回暖而企穩,智譜、百度、阿里等領漲;地產股則在「8·28」新政細則擴圍下集體上揚,而光通信、半導體及PCB等方向出現獲利回吐。機構方面,海通國際維持「短期震盪分化、中期謹慎樂觀」的判斷,認為在缺乏增量主線下指數或於現水平反覆。另需留意,國慶長假期間南向資金暫停交易,節後恢復有望為港股帶來增量流動性;但外圍美債收益率高企及中東地緣風險仍可能加劇波動,建議控倉位、聚焦業績確定性較強的科網與創新藥細分龍頭。。
港股新股動態
傳音控股(02636.HK)於2026年10月7日-2026年10月12日招股,擬全球發售8664.83萬股H股,香港公開發售佔約10%,國際發售佔約90%。發售價不高於每股發售股份38.80港元,每手100股,預期H股將於2026年10月15日上午九時正在聯交所開始買賣。
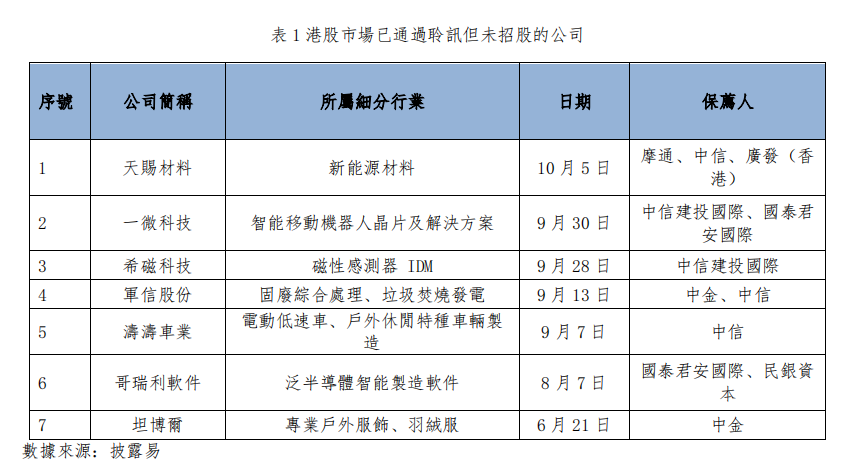
截至10月7日,港股市場已通過聆訊但未招股的公司有7個(名單以披露易最新公告為準,10月6日至10月7日間若有新增/變動請以披露易為準):
大型公司業績公佈
港股市場:截至今天早上8點(10月7日),港股市場暂無大型公司預定發佈業績。
日韓市場:截至今天早上8點(10月7日),日韓市場暂無大型公司預定發佈業績。
重大事件及經濟數據公佈
亞太:韓國9月外匯儲備(億美元)。
北美:美國8月貿易帳(億美元)、美國9月全球供應鏈壓力指數、美國至9月19日當周ADP就業人數周度變動(萬人)。
歐洲:法國8月工業產出月率、瑞士9月季調後失業率、歐元區8月零售銷售月率。
市場要聞
美債收益率回落、歐洲債市承壓:10年期美債收益率10月6日回落約4.5個基點至4.52%(IC Markets),法國10年期公債殖利率仍徘徊2008年以來高位,歐債分化持續壓制風險偏好;摩根大通報告提示利率上行對生物科技及CXO估值構成潛在壓力。此為影響港股估值與資金流向的關鍵變量。
原油與中東局勢:ICE布倫特原油10月6日收跌2.56%至91.84美元/桶(IC Markets),中東「麥加防禦聯盟」啟動集體防禦機制,地緣風險仍須警惕,料影響能源股表現及通脹預期;G7擬聯合釋放緊急石油儲備亦緩解供應端壓力。
中概與外圍情緒偏暖:納斯達克中國金龍指數10月6日收漲0.31%報5,631.32點,成分股漲跌互現;美股標普500與納指雙雙創收盤新高,AI芯片與科技股漲多跌少,料提振港股科網板塊情緒。另據彭博,月之暗面(Kimi)傳完成最後一輪私募、估值約500億美元並推進赴港IPO,相關AI應用鏈及快手等個股受關注。
香港金融基建:香港財經事務及庫務局局長許正宇表示,港金結算公司今年底前將接駁貨幣結算系統,並設立「黃金專線」協調不同政策部門,加快黃金相關企業落戶香港,利好本地金融基建與黃金板塊。
公司簡訊
騰訊控股(00700.HK):斥資1.004億港元回購23.5萬股,回購價介乎425.6至429.2港元。
極兔速遞-W(01519.HK):斥資3142.34萬港元回購353萬股,回購價8.67至8.995港元。
力量發展(01277.HK):金紅石項目已於10月1日正式投產,達產後年處理原礦約1100萬噸、年產能約33至36萬噸重礦砂,有望成為新收入增長來源。
康寧醫院(02120.HK):前9月住院平均每床日總開支333元(同比降1.2%),門診均次總開支298元(同比增7.6%),三季度門診均次增9.8%。
龍資源(01712.HK):旗下JOKISIVU金礦鑽探查獲高品位樣段。
比高集團(08220.HK):附屬擬以1港元出售比高電影院投資全部股權。
名創優品(09896.HK):斥資173.69萬港元回購10萬股,回購股份擬註銷。
赤子城科技(09911.HK):斥資199.32萬港元回購21.2萬股,回購股份擬註銷。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的資料包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,槓桿,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

