摘要:
全球市場一覽:全球股票市場周跌0.9%,發達市場(-0.7%)表現優於新興市場(-2.6%)。美元指數周跌0.03%。黃金周跌4.1%,白銀周跌5.8%,比特幣周跌0.2%,WTI原油結算價周漲3.4%。
美股市場表現與風格:標普500周跌0.5%(年初至今漲11.4%),納斯達克100指數周跌0.8%(年初至今漲14.7%),美國科技七巨頭指數周跌1.7%(年初至今漲8.5%),小盤股代表羅素2000指數周漲2.0%(年初至今漲11.8%)。納斯達克中國金龍指數周跌3.9%(年初至今跌27.3%)。風格方面,小盤股整體表現優於大盤股,價值風格明顯優於成長風格。小盤價值(羅素2000價值2.1%)>小盤成長(羅素2000成長1.9%)>大盤價值(羅素1000價值+0.7%)>大盤成長(羅素1000成長-1.5%)。
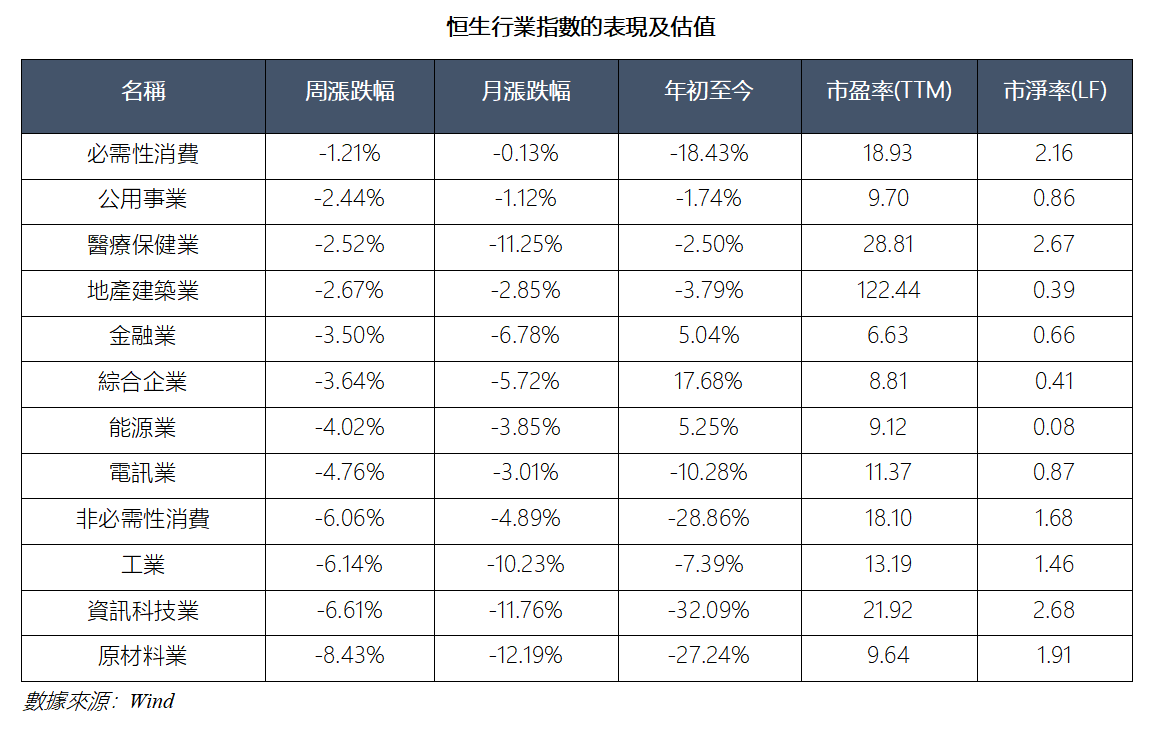
港股上周大幅下挫,創出新低,雖然周五回到23000點水準,但整體結構仍然是明顯的偏淡狀態。市場暴跌的核心點依然是科技股,市場對於AI商業化的前景擔憂持續發酵,導致包括外資和南向資金均大幅流出。除此之外,美債利率高企對港股估值的壓制依然存在,在目前慣性偏弱的心態和結構下,市場是缺乏足夠的正面力量來抵抗拋壓。技術上恒指有超賣,即使產生技術性反彈,修復需要較長的時間周期,且未有明確的信號出現之前,市場大概率維持低位探底或者低位震盪格局。
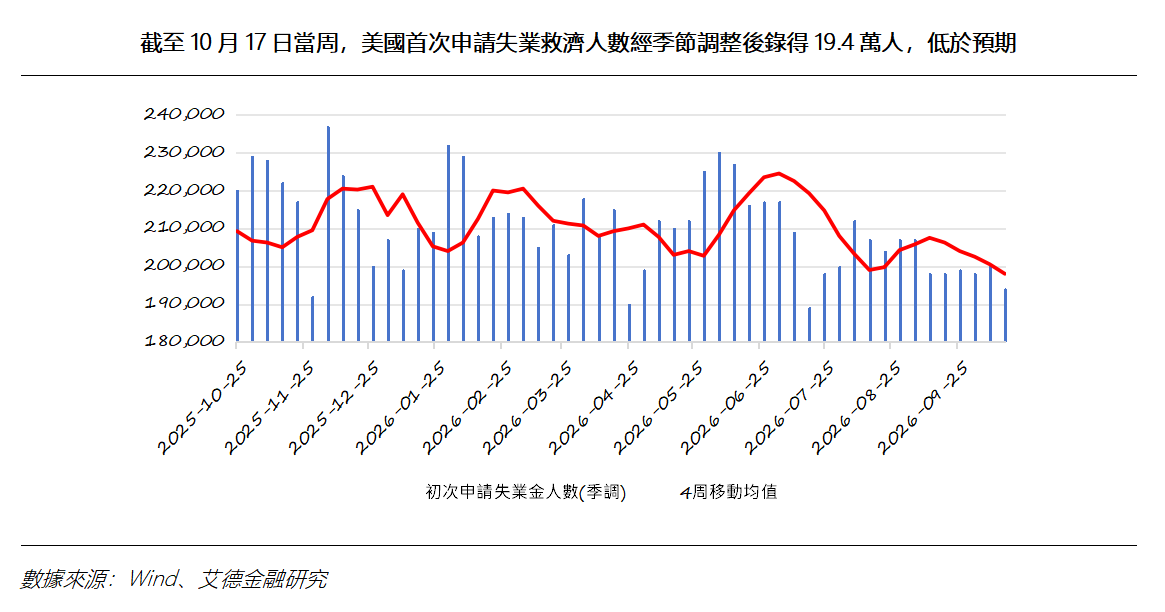
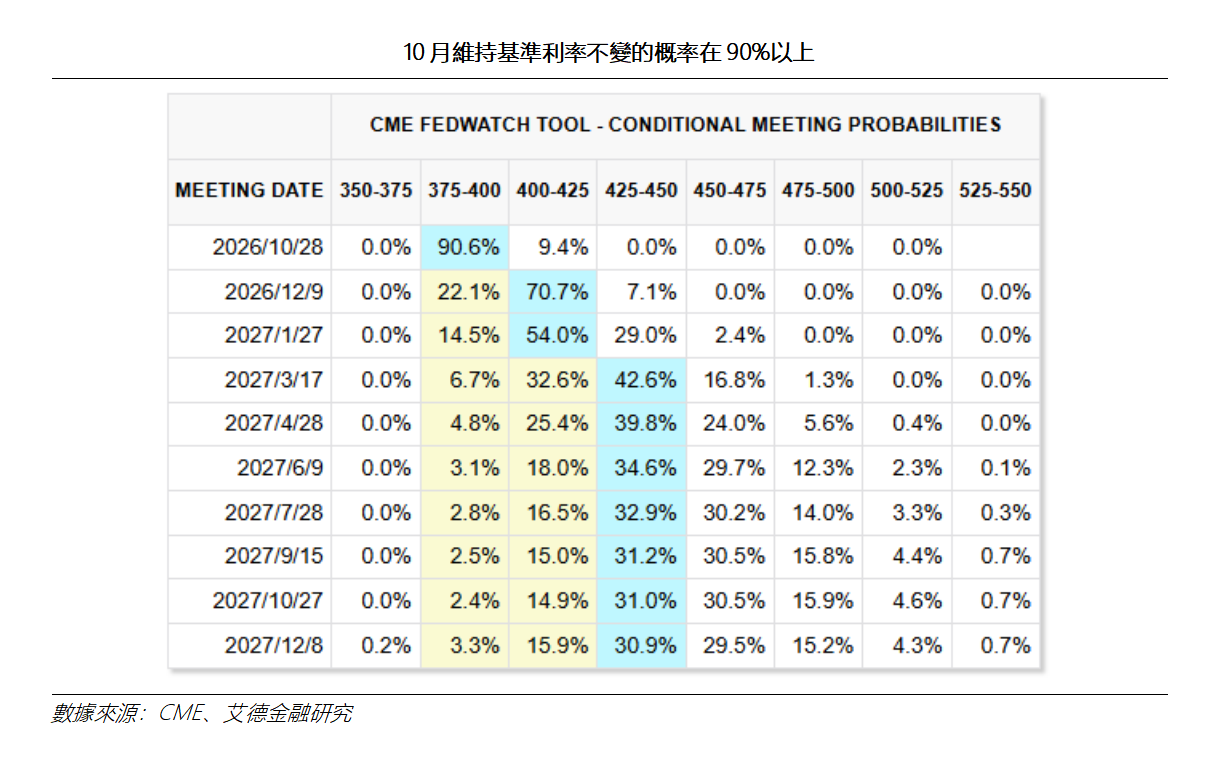
美國宏觀數據:截至10月17日當周,美國首次申請失業救濟人數經季節調整後錄得19.4萬人,前值19.9萬人,低於市場普遍預期的20.0萬人。同日披露的滯後一周數據顯示,截至10月10日當周續請失業金人數升至172.8萬人,高於171萬的前值與172萬的預期值,創六周高位。初請與續請這組“一降一升”的分化讀數,幾乎複刻了當前美國勞動力市場最典型的結構畫像——企業端並未啟動大規模裁員,但招聘端持續收縮、失業人員再就業周期被拉長。市場在第一時間將其解讀為“就業韌性仍在”,還順勢把“美聯儲年內保留一次加息空間”的敘事重新擺回桌面。原油價格在上升,通脹預期在上升,但長端利率高位運行已替市場加息!美聯儲主席Kevin Warsh在早前公開講話中釋放鴿派信號,奠定了10月維持利率不變的基調。CME期貨市場定價10月維持利率不變的概率為90%以上。
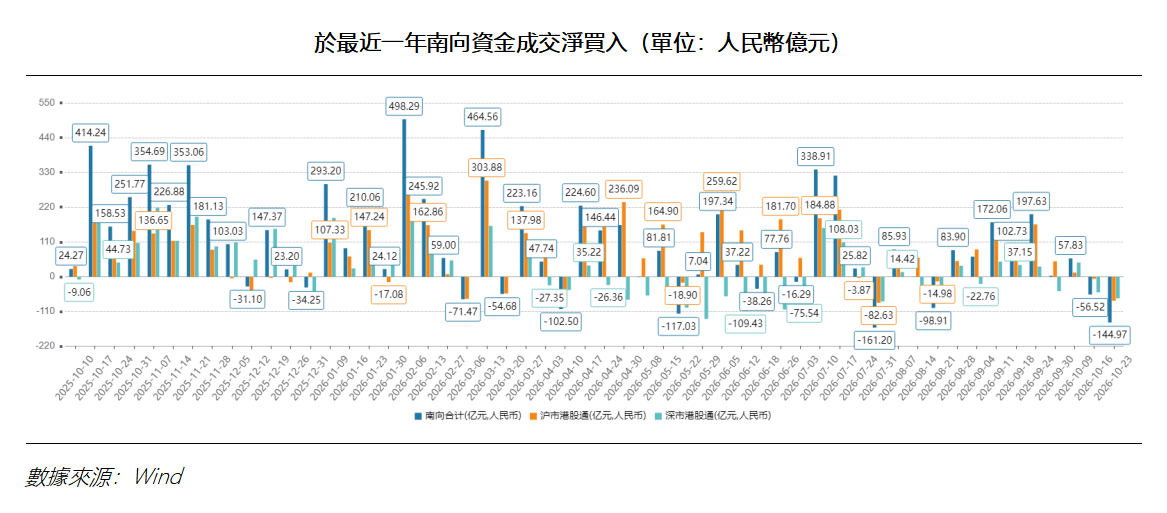
資金方面,上周港股大市成交額0.87萬億港元,市場交投活躍度相對較低。南向資金維持淨流出狀態,滬市港股通與深市港股通合計淨買出144.97億元人民幣。上周港股回購金額較前期繼續下降,公司合計回購金額約9.85億港元。
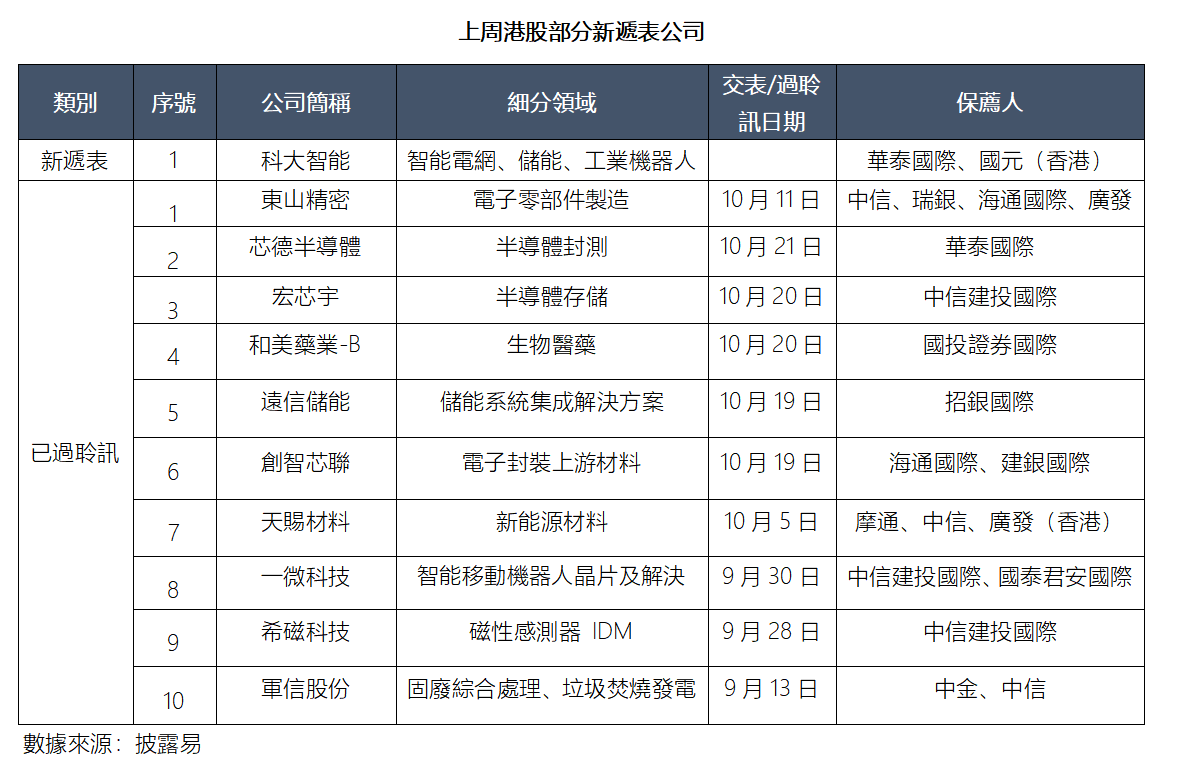
新股方面,截至2026年10月24日,上周港股市場新遞表公司有1個,9月份以來已通過聆訊但還沒招股的公司有10個,上周新上市新股0個,港股市場正在招股的公司有0個。
一、港股市場
1.1市場研究
港股上周大幅下挫,創出新低,雖然周五回到23000點水準,但整體結構仍然是明顯的偏淡狀態。市場暴跌的核心點依然是科技股,市場對於AI商業化的前景擔憂持續發酵,導致包括外資和南向資金均大幅流出。除此之外,美債利率高企對港股估值的壓制依然存在,在目前慣性偏弱的心態和結構下,市場是缺乏足夠的正面力量來抵抗拋壓。技術上恒指有超賣,即使產生技術性反彈,修復需要較長的時間周期,且在未有明確的信號出現之前,市場大概率維持低位探底或者低位震盪格局。
1.2資金研究
上周港股大市成交額0.87萬億港元,高於4周的移動平均值0.81萬億港元,但低於52周的移動平均值1.20萬億港元,市場交投活躍度相對較低。南向資金維持淨流出狀態,截至10月23日,南向資金當周合計(滬市港股通+深市港股通)淨買出144.97億元人民幣。
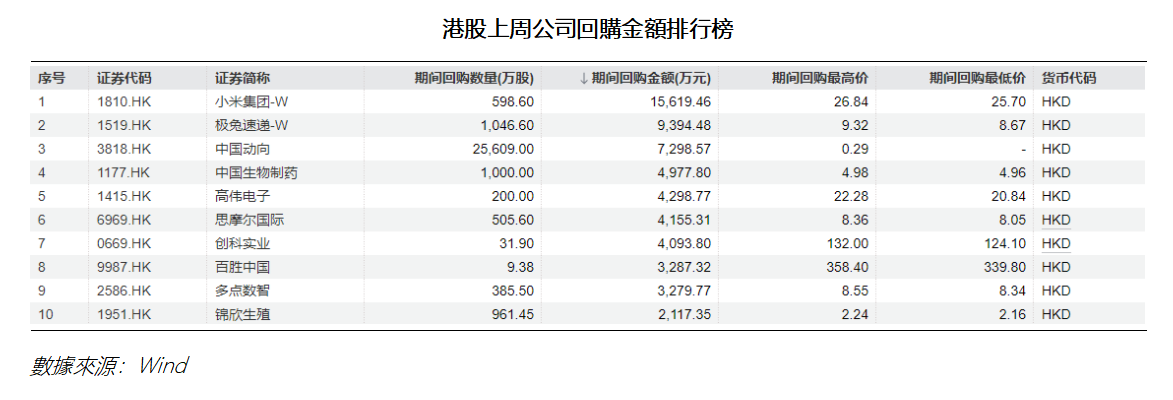
上周港股回購金額較前期繼續下降,騰訊控股等部分藍籌股暫停回購。截至10月23日,上周回購公司有125間,合計回購金額約9.85億港元,其中,小米集團-W(01810.HK)回購15,619.46萬港元,極兔速遞-W(01519.HK)回購9,394.48萬港元,中國動向(03818.HK)回購7,298.57萬港元。
1.3期權研究
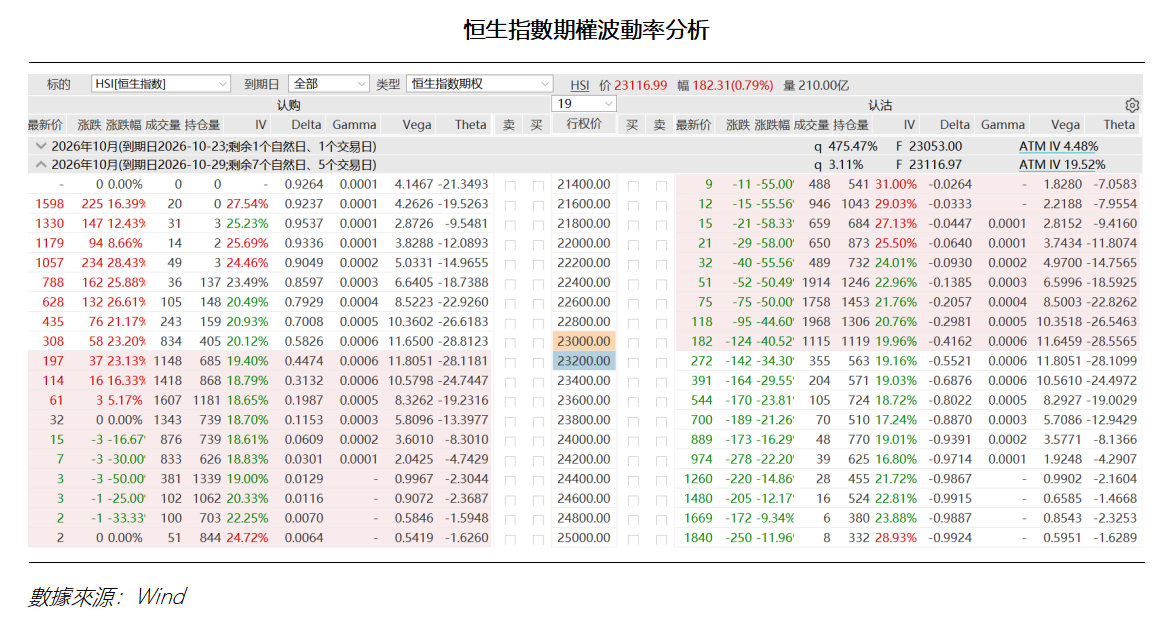
期權:由於恒指本周暴跌,期權市場呈現現貨暴跌引發期權恐慌定價,但期權市場內部出現分歧” 的格局。周四的暴跌徹底打破了前期的震盪區間,導致10月29日合約的IV中樞被大幅抬高。隨著恐慌情緒逐步釋放,若現貨能站穩23000點,10月29日合約的高IV(19.5%)存在向常態化水準(16%-17%)回歸的可能,屆時賣出波動率策略的性價比將提升。
1.4新股研究
新股方面,截至2026年10月24日,上周港股市場新遞表公司有1個,9月份以來已通過聆訊但還沒招股的公司有10個,上周新上市新股0個,港股市場正在招股的公司有0個。
二、美股市場
2.1經濟數據
初請失業金數據低於預期:截至10月17日當周,美國首次申請失業救濟人數經季節調整後錄得19.4萬人,前值19.9萬人,低於市場普遍預期的20.0萬人。同日披露的滯後一周數據顯示,截至10月10日當周續請失業金人數升至172.8萬人,高於171萬的前值與172萬的預期值,創六周高位。初請與續請這組“一降一升”的分化讀數,幾乎複刻了當前美國勞動力市場最典型的結構畫像——企業端並未啟動大規模裁員,但招聘端持續收縮、失業人員再就業周期被拉長。市場在第一時間將其解讀為“就業韌性仍在”,還順勢把“美聯儲年內保留一次加息空間”的敘事重新擺回桌面。
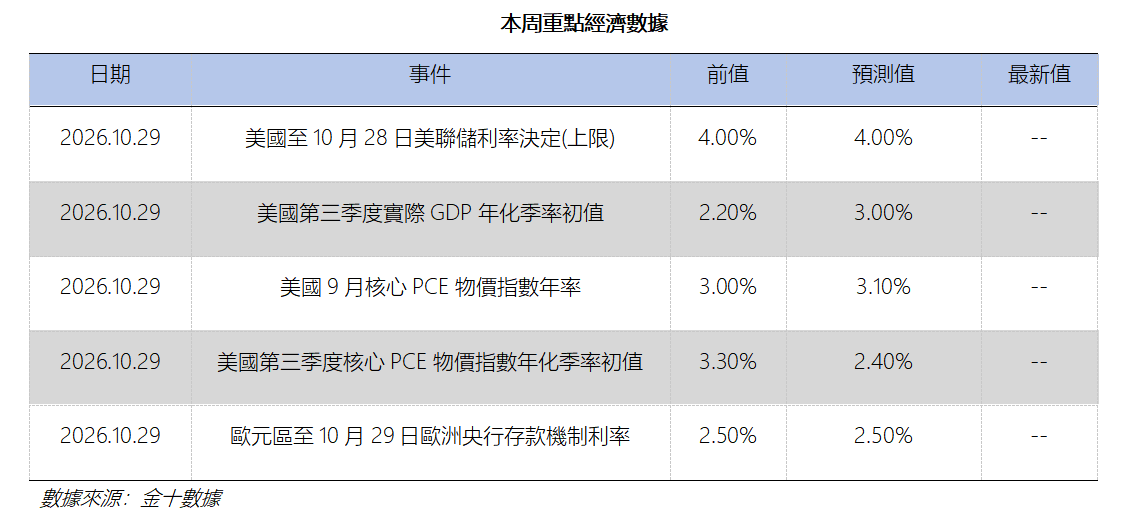
10月維持利率不變概率達90%:原油價格在上升,通脹預期在上升,但長端利率高位運行已替市場加息!美聯儲主席Kevin Warsh在早前公開講話中釋放鴿派信號,奠定了10月維持利率不變的基調。CME期貨市場定價10月維持利率不變的概率為90%以上。
2.2全球市場一覽
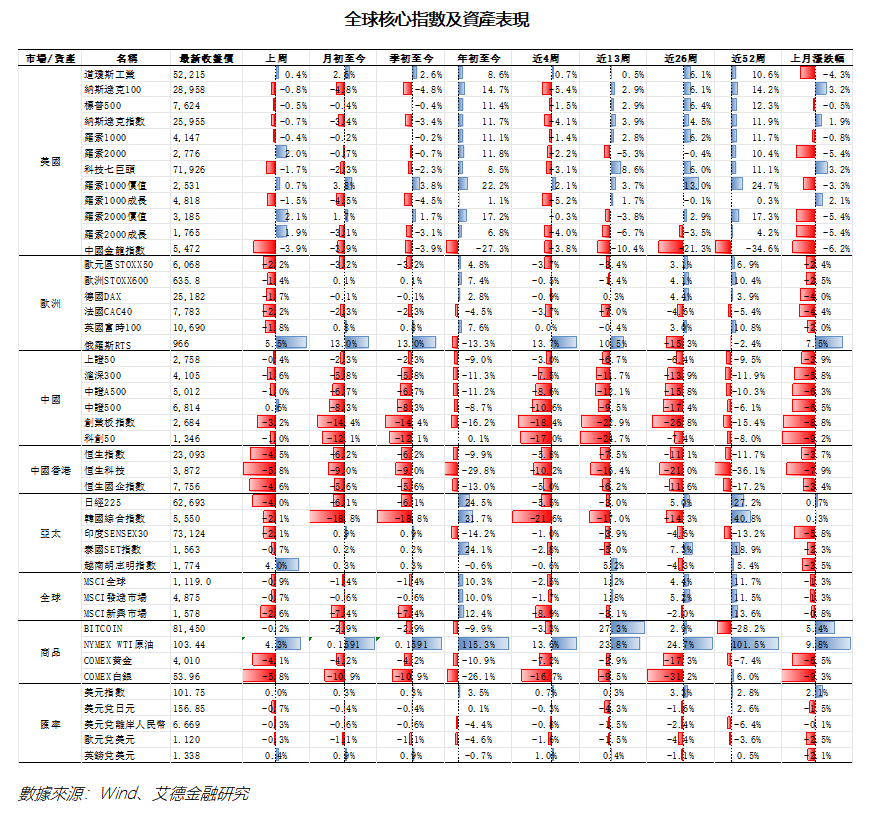
全球股票市場周跌0.9%,發達市場(-0.7%)表現優於新興市場(-2.6%)。美元指數周跌0.03%。黃金周跌4.1%,白銀周跌5.8%,比特幣周跌0.2%,WTI原油結算價周漲3.4%。
2.3美股市場表現與風格
標普500周跌0.5%(年初至今漲11.4%),納斯達克100指數周跌0.8%(年初至今漲14.7%),美國科技七巨頭指數周跌1.7%(年初至今漲8.5%),小盤股代表羅素2000指數周漲2.0%(年初至今漲11.8%)。納斯達克中國金龍指數周跌3.9%(年初至今跌27.3%)。
風格方面,小盤股整體表現優於大盤股,價值風格明顯優於成長風格。小盤價值(羅素2000價值2.1%)>小盤成長(羅素2000成長1.9%)>大盤價值(羅素1000價值+0.7%)>大盤成長(羅素1000成長-1.5%)。
三、重點經濟數據
四、熱聞速遞
1)香港交易所宣佈,正式推出香港交易所人工智慧指數及香港交易所半導體指數。香港交易所還授權南方基金在中國內地推出追蹤香港交易所人工智慧指數的ETF。
2)中國信通院發佈報告顯示,經歷過去兩年價格戰後,2026年國內外模型服務價格明顯上漲。今年以來國內模型歸一化均價為13.46元,較去年下半年上漲近1倍。國外方面,2026年以來發佈的典型模型平均歸一價格約為117.8元。
3)今年前三季度我國造船完工量5805萬載重噸,同比增長50.7%;新接訂單量17529萬載重噸,增長163.2%;截至9月底,手持訂單量39913萬載重噸,增長64.8%。三項數據分別佔全球市場份額的63.6%、81.8%和72.4%。
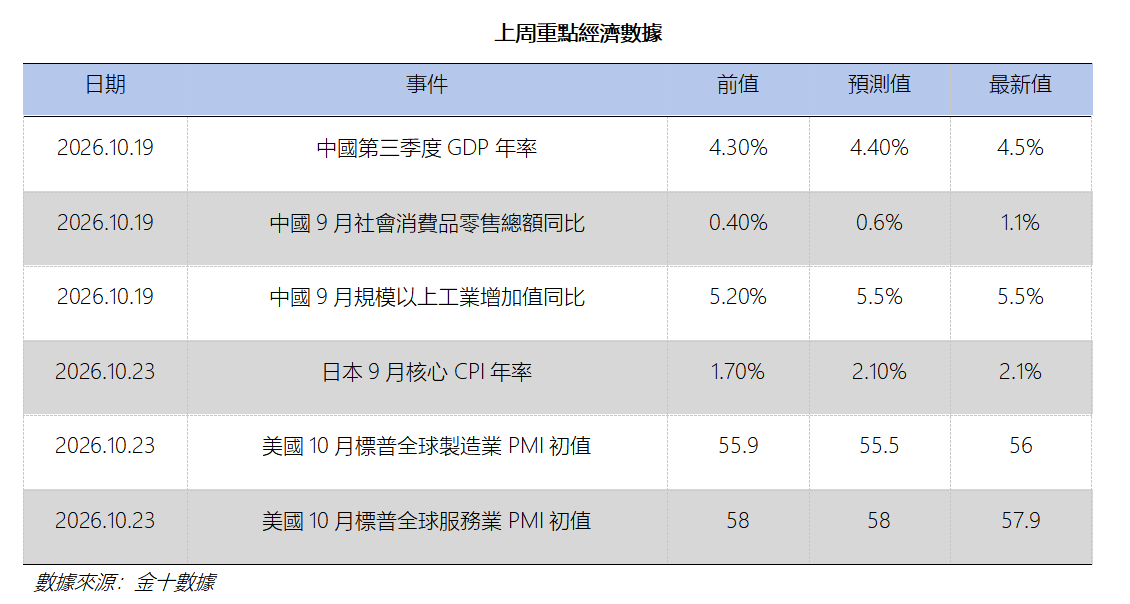
4)美國10月標普全球綜合PMI初值為57.6,低於9月的58.4,但仍處於近五年來的高位區間。服務業PMI初值從58.8降至57.9,製造業PMI初值則從55.9升至56,創2022年5月以來最高水準。
5)美債收益率集體上漲,2年期美債收益率漲4個基點報4.680%,3年期美債收益率漲3.35個基點報4.743%,5年期美債收益率漲3.72個基點報4.807%,10年期美債收益率漲4.15個基點報4.995%,30年期美債收益率漲4.07個基點報5.320%。
6)歐元區10月製造業PMI初值52.4,服務業PMI初值51.7,綜合PMI初值51.9,均較前值下滑,且低於市場預期。受財政與政局擔憂拖累,法國PMI全線跌破榮枯線。德國製造業PMI意外回升,但服務業PMI超預期下滑。
7)日本9月核心CPI同比上漲2.1%,今年以來首次超過日本央行設定的2%通脹目標。知情人士稱,受當前物價走勢、疊加央行判斷此前加息對經濟衝擊有限,日本央行或將維持較快加息節奏,下次加息或在12月。
8)OpenAI表示,為防止AI模型突破安全限制,已要求最先進模型在無法直接訪問即時互聯網的環境中訓練,直至安全防護措施取得足夠進展。
作者:艾德金融研究
(00852)38966300
research@eddid.com.hk
陳政深(HKSFC CE No.:BIY455)
Tel:852-38966397
E-mail:ryan.chan@eddid.com.hk
陳剛(HKSFC CE No.:BOX500)
Tel:+8618676685813
E-mail:gang.chen@eddid.com.hk
劉宗武(HKSFC CE No.:BSJ488)
Tel:+8613760421136
E-mail:liuzongwu@eddid.com.hk
侯新義(HKSFC CE No.:BTW322)
Tel:+8613823170823
E-mail:sunny.hou@eddid.com.hk
張世寶(HKSFC CE No.:BWB574)
Tel:+8615818618533
E-mail:brook.zhang@eddid.com.hk
免責聲明及披露
分析員聲明
負責撰寫本報告的全部或部分內容之分析員,就本報告所提及的證券及其發行人做出以下聲明:(1)發表於本報告的觀點準確地反映有關於他們個人對所提及的證券及其發行人的觀點;(2)他們的薪酬在過往、現在和將來與發表在報告上的觀點並無直接或間接關係。此外,分析員確認,無論是他們本人還是他們的關聯人士(按香港證券及期貨事務監察委員會操作守則的相關定義)(1)並沒有在發表研究報告30日前處置或買賣證券;(2)不會在發表報告3個工作日內處置或買賣本報告中提及的證券;(3)沒有在有關香港上市公司內任職高級人員;(4)研究團隊成員並沒有持有有關證券的任何權益。
重要披露
本報告內所提及的任何投資都可能涉及相當大的風險。報告所載數據可能不適合所有投資者。艾德證券期貨不提供任何針對個人的投資建議。本報告沒有把任何人的投資目標、財務狀況和特殊需求考慮進去。而過去的表現亦不代表未來的表現,實際情況可能和報告中所載的大不相同。本報告中所提及的投資價值或回報存在不確定性及難以保證,並可能會受目標資產表現以及其他市場因素影響。艾德證券期貨建議投資者應該獨立評估投資和策略,並鼓勵投資者諮詢專業財務顧問以便作出投資決定。本報告包含的任何資訊由艾德證券期貨編寫,僅為本公司及其關聯機構的特定客戶和其他專業人士提供的參考數據。報告中的資訊或所表達的意見皆不可作為或被視為證券出售要約或證券買賣的邀請,亦不構成任何投資、法律、會計或稅務方面的最終操作建議,本公司及其雇員不就報告中的內容對最終操作建議作出任何擔保。我們不對因依賴本報告所載資料採取任何行動而引致之任何直接或間接的錯誤、疏忽、違約、不謹慎或各類損失或損害承擔任何的法律責任。任何使用本報告息所作的投資決定完全由投資者自己承擔風險。本報告基於我們認為可靠且已經公開的資訊,我們力求但不擔保這些資訊的準確性、有效性和完整性。本報告中的資料、意見、預測均反映報告初次公開發布時的判斷,可能會隨時調整,且不承諾作出任何相關變更的通知。本公司可發布其他與本報告所載資料及/或結論不一致的報告。這些報告均反映報告編寫時不同的假設、觀點及分析方法。客戶應該小心注意本報告中所提及的前瞻性預測和實際情況可能有顯著區別,唯我們已合理、謹慎地確保預測所用的假設基礎是公平、合理。艾德證券期貨可能採取與報告中建議及/或觀點不一致的立場或投資決定。本公司或其附屬關聯機構可能持有報告中提到的公司所發行的證券頭寸並不時自行及/或代表其客戶進行交易或持有該等證券的權益,還可能與這些公司具有其他相關業務聯繫。因此,投資者應注意本報告可能存在的客觀性及利益衝突的情況,本公司將不會承擔任何責任。本報告版權僅為本公司所有,任何機構或個人於未經本公司書面授權的情況下,不得以任何形式翻版、複製、轉售、轉發及或向特定讀者以外的人士傳閱,否則有可能觸犯相關證券法規。
報告提供者
本報告乃由艾德證券期貨有限公司(「艾德證券期貨」)於香港提供。艾德證券期貨是香港證券及期貨事務監察委員會(「香港證監會」)持牌法團,及受其監管之香港金融機構。報告之提供者,均為香港證監會持牌人士。投資者如對艾德證券期貨所發的報告有任何問題,請直接聯絡艾德證券期貨。本報告作者所持香港證監會牌照的牌照編號已披露在作者姓名旁。
報告可用性
對部分司法管轄區或國家而言,分發、發行或使用本報告或會抵觸當地法律、法則、規定,當中或包括但不限於監管相關之規例、守則及指引。本報告並非旨在向該等司法管轄區或國家的任何人或實體分發或由其使用。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

