大市綜述
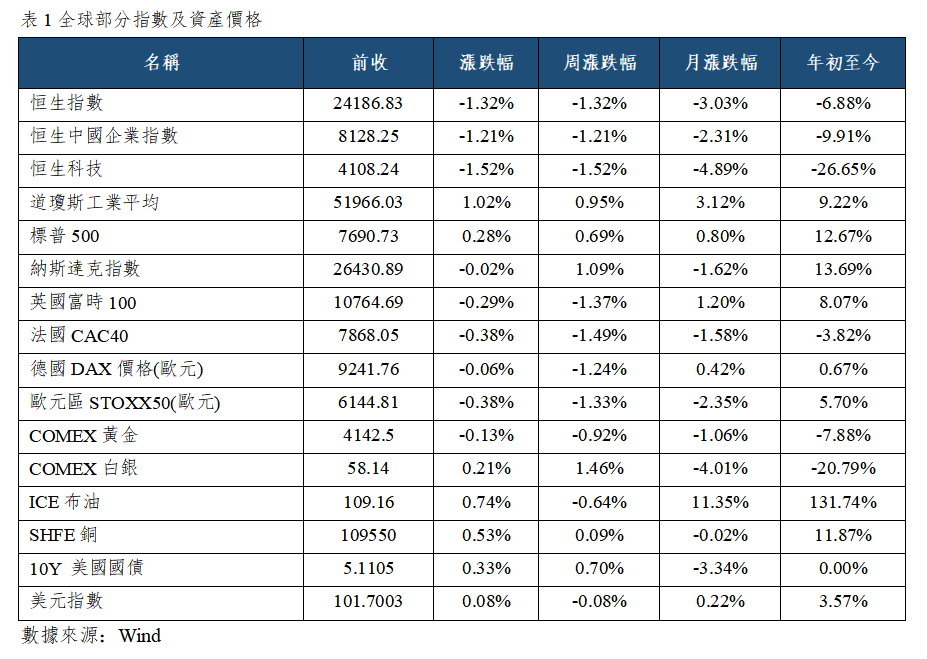
亞太市場,日韓股市早盤齊漲,日經225指數開盤漲1.16%,韓國綜指開盤漲1.83%,澳大利亞普通股指數開盤漲0.12%。昨日市場的主線是資金從高估值AI資產轉向盈利確定性更強的傳統板塊,以及美伊“妥協方案”攪動市場。美伊可能達成協議的傳聞令盤中沖上110美元的原油快速回落,美債收益率與美元指數同步走低。2026第三季度,SpaceX總營收同比增161%至近146億美元,淨利潤44億,分別較分析師預期高14%和134%。
港股市場,昨日三大指數齊跌,恒生指數跌1.32%,收於23867.74點,國企指數跌1.21%,恒生科技指數跌1.52%。大市成交1904.55億港元,科技指數成份股成交433.21億港元,南向資金淨買入-17.23億港元。10月21日,恒生指數夜期(10月)收報24001點,漲121點或0.507%,高水133點。
隔夜納斯達克中國金龍指數漲0.68%,顯著跑贏納斯達克指數,熱門中概股漲跌互現,但多數上漲。費城半導體指數下跌0.29%,半導體、互聯網科技領跌市場。中國10月LPR出爐,1年期LPR為3%,5年期以上LPR為3.5%,均較上月持平,連續17個月保持不變。
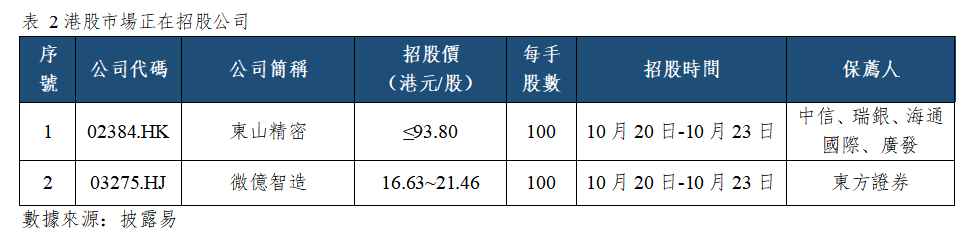
港股新股動態
今日,港股市場有2個公司正在招股,即東山精密(02384.HK)和微億智造(03275.HK)。
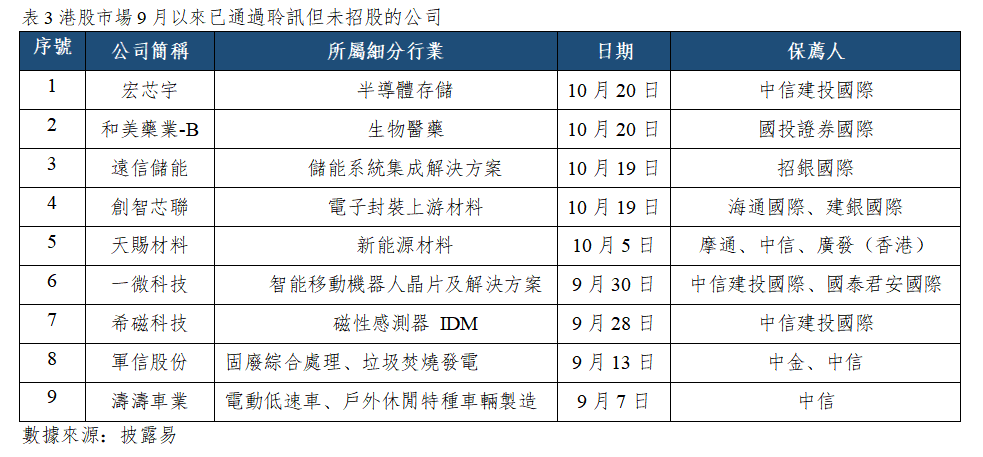
截至10月20日,港股市場已通過聆訊但未招股的公司有11個,其中,9月以來已通過聆訊但未招股的公司有9個。
大型公司業績公佈
港股市場:今日,兗煤澳大利亞(03668.HK)、中國建築國際(03311.HK)等公司將發佈財報。
日韓市場:今日,LS Electric(010120.KS)、Unid(014830.KS)等公司將發佈財報。
重大事件及經濟數據公佈
亞太:韓國9月PPI年率、日本9月商品出口/進口年率。
北美:美國至10月16日當周EIA原油庫存(萬桶)、美國至10月16日當周EIA俄克拉荷馬州庫欣原油庫存(萬桶)、美國至10月16日當周EIA戰略石油儲備庫存(萬桶)。
歐洲:英國9月CPI年率、英國9月CPI月率、英國9月公共部門淨借款(億英鎊)、英國9月零售物價指數月率。
市場要聞
1. 中國10月LPR出爐,1年期LPR為3%,5年期以上LPR為3.5%,均較上月持平,連續17個月保持不變。東方金誠研究團隊王青、馮琳指出,當前銀行淨息差仍然處在歷史低位附近,報價行也缺乏主動下調LPR報價加點的動力,短期內LPR報價下調的可能性不大。
2. 全美地產經紀商協會(NAR)公佈數據顯示,9月份成屋待售合同簽約指數驟降7.3%至66,創下2001年有記錄以來的最低值,降幅超出市場預期。新屋開工量也放緩至2020年以來的最低水準之一。同時,抵押貸款利率升至近三年來的最高水準。
公司簡訊
1. 中國移動(00941.HK):2026年前三季度營運收入為7803億元,同比下降1.8%;股東應占利潤為1062億元,同比下降7.9%;移動客戶數為10.14億戶,淨增889萬戶;寬頻聯網客戶數為3.42億戶,淨增1305萬戶。
2. 寧德時代(03750.HK):2026年前三季度實現營收4421.37億元,同比增長56.19%;歸母淨利潤達645.30億元,同比增長31.60%,扣非淨利潤578.76億元,同比增長32.68%。
3. OpenAI正加快新一輪融資進程,計畫在競爭對手Anthropic預計於11月中旬上市前,爭取約300億美元的投資承諾。OpenAI此次融資尋求的估值可能超過1.4萬億美元,較今年3月的8520億美元估值提高約64%。公司預計隨著GPT-6 Astra模型推出,年化營收有望從目前約500億美元增至年底的700億美元。
4. Anthropic:消息稱,今年上半年Anthropic實現營收約163億美元,上年同期為11億美元。Anthropic在算力和基礎設施上花費近90億美元,高於去年同期的23億美元。今年上半年Anthropic淨虧損807億美元,遠超2025年全年420億美元虧損。Anthropic未來數年可能再花費7500億美元用於購買算力。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

