摘要:
全球市場一覽:全球股票市場周跌1.6%,發達市場(-1.1%)表現優於新興市場(-5.2%)。美元指數周跌0.4%。黃金周跌0.7%,白銀周跌6.4%,WTI原油結算價周漲9.4%。
美股市場表現與風格:標普500周跌2.0%(年初至今漲11.9%),納斯達克指數周跌4.5%(年初至今漲12.5%),美國科技七巨頭指數周跌2.9%(年初至今漲10.4%),小盤股代表羅素2000周跌3.1%(年初至今漲9.7%)。納斯達克中國金龍指數周跌1.0%(年初至今跌24.4%)。風格方面,大盤股整體表現優於小盤股,價值風格明顯優於成長風格。大盤價值(羅素1000價值+0.9%)>小盤價值(羅素2000價值-1.0%)>小盤成長(羅素2000成長-5.0%)>大盤成長(羅素1000成長-5.1%)。
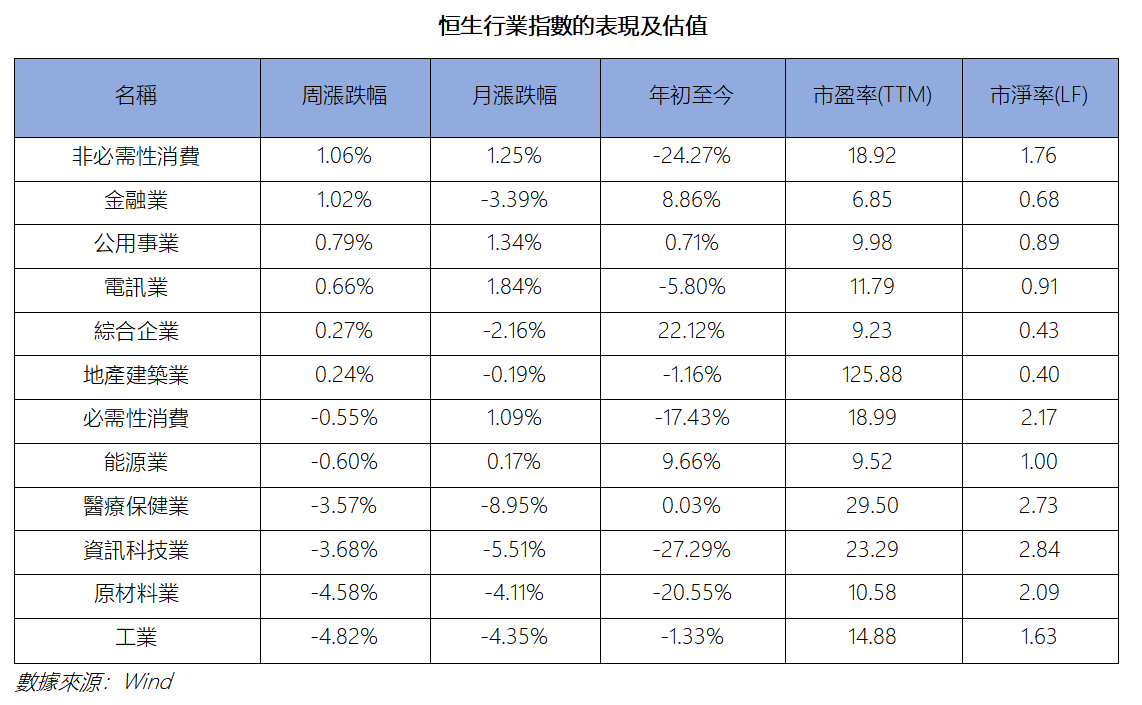
港股上周低位震盪,但走勢承壓。恒生指數雖然微跌,但恒生科技指數跌幅明顯,超過2%。美國通脹數據繼續走高,導致市場進一步預期加息,外網科技股表現疲軟,對港股科技板塊形成明顯的壓制。與此同時,南向資金本周整體呈現淨流出態勢。10月15日單日淨賣出約50.80億港元,為近兩周以來單日流出新高,其中深港股通淨流出約44.15億港元。這一轉變與前期南向資金持續逆勢加倉的姿態形成對比,也一定程度上反映出資金對於目前港股的謹慎態勢。後市來看,指數雖然沒走出大的方向,但是結構壓力依然,包括外部利率高壓,內部結構性調整,盈利修復難以承接。
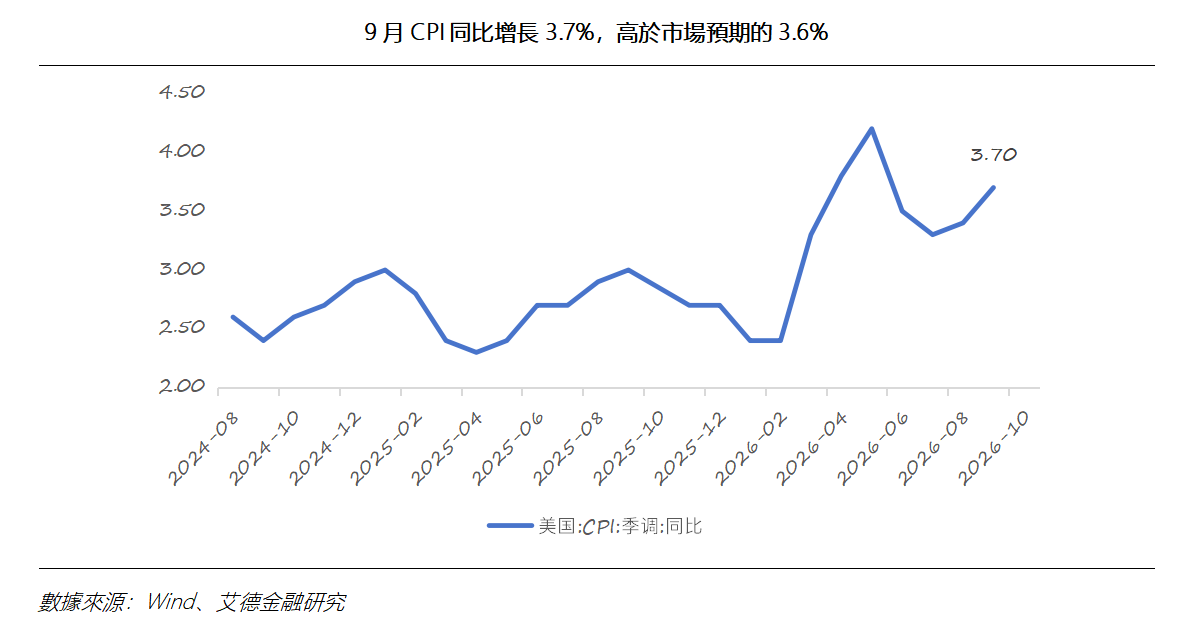
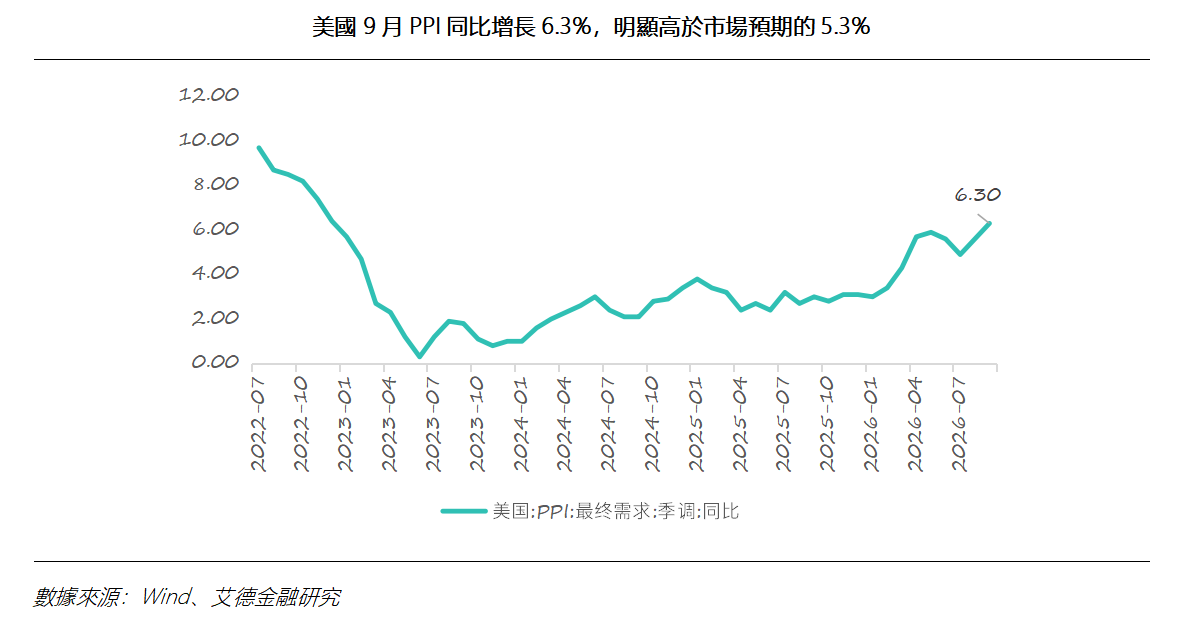
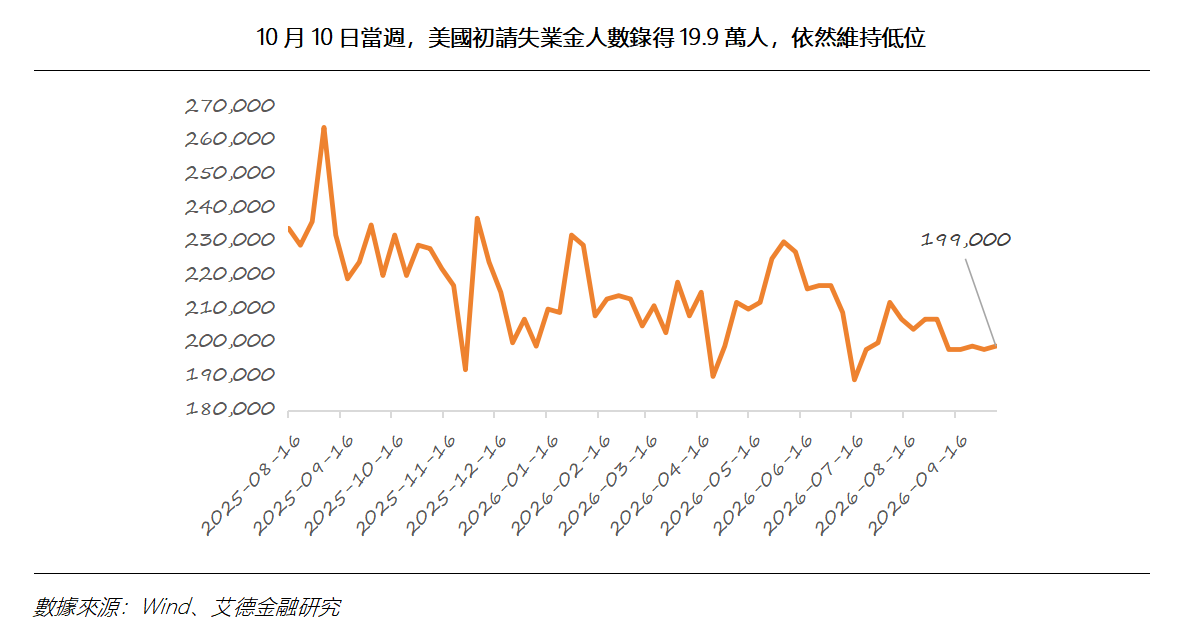
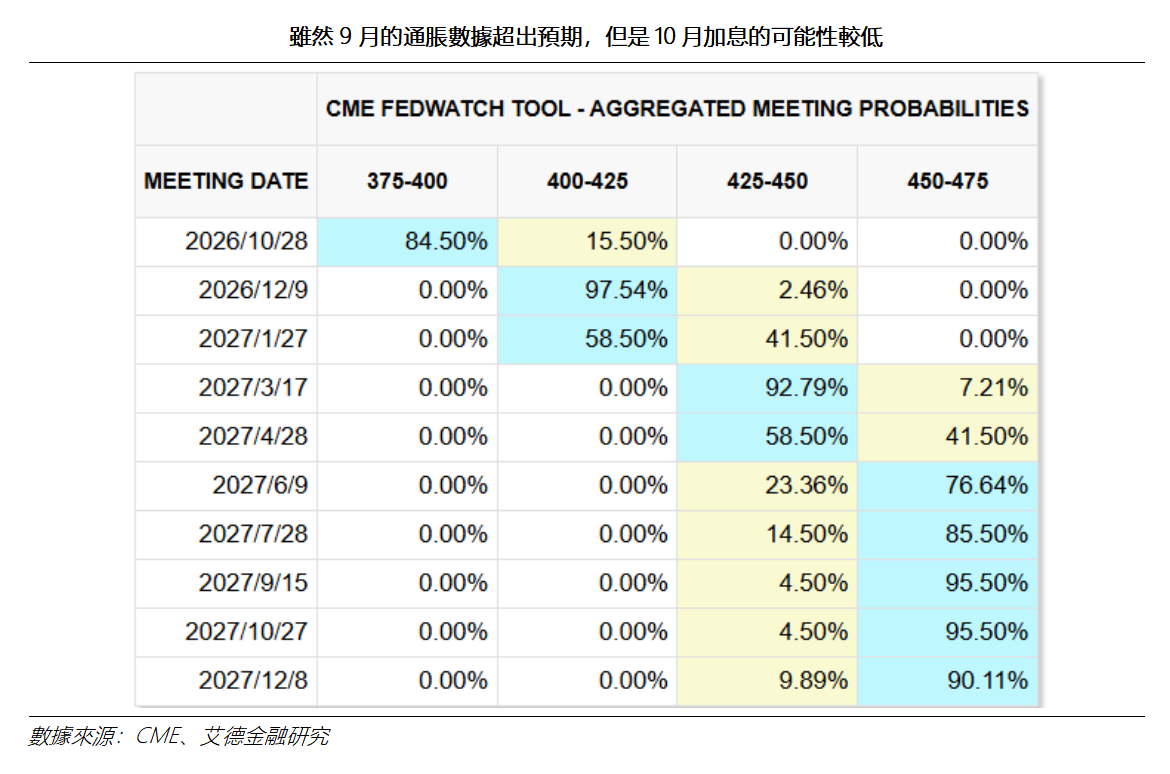
美國宏觀數據:本週美國通脹數據超出市場預期,9月CPI及PPI同比分別增長3.7%及6.3%,均高於市場預期,主要受到能源價格上漲推動,反映通脹壓力持續升溫。就業方面,最新初請失業金人數錄得19.9萬人,低於市場預期,顯示勞動力市場仍具韌性。儘管通脹壓力加劇,但美聯儲官員近期表態相對審慎,市場仍預計10月將暫停加息,CME FedWatch顯示10月加息概率降至15.5%,市場焦點逐步轉向12月議息會議及後續通脹走勢。
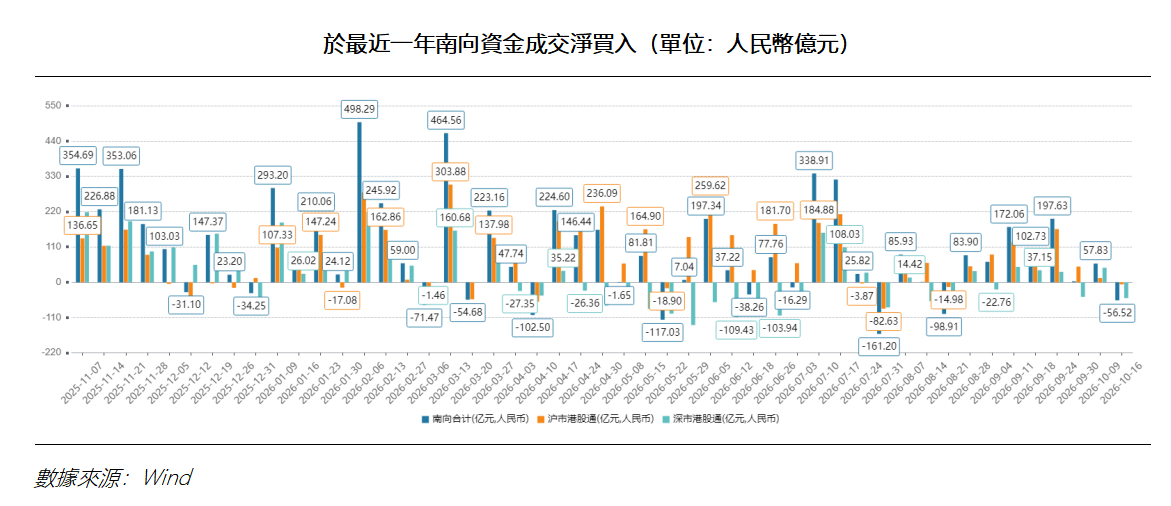
資金方面,上周港股大市成交額0.94萬億港元,市場交投活躍度相對較低。南向資金轉變為淨流出狀態,滬市港股通與深市港股通合計淨買出56.52億元人民幣。上周港股回購金額較前期有所下降,公司合計回購金額約14.99億港元。
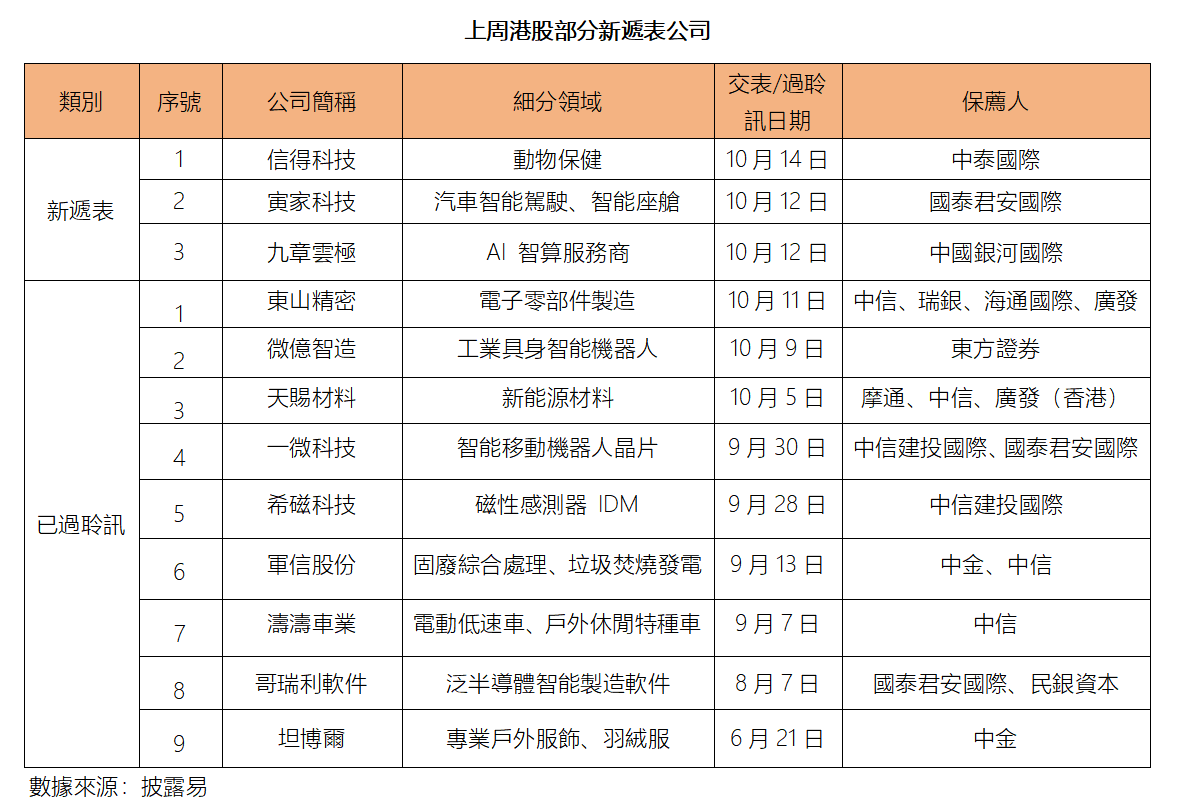
新股方面,截至2026年10月18日,上周港股市場新遞表公司有3個,已通過聆訊但還沒招股的公司有9個,上周新上市新股有1個,傳音控股(02636.HK)首日下跌5.72%。目前,港股市場正在招股的公司有1個,瘦西湖文旅(06157.HK)。
一、港股市場
1.1市場研究
港股上周低位震盪,但走勢承壓。恒生指數雖然微跌,但恒生科技指數跌幅明顯,超過2%。美國通脹數據繼續走高,導致市場進一步預期加息,外網科技股表現疲軟,對港股科技板塊形成明顯的壓制。與此同時,南向資金本周整體呈現淨流出態勢。10月15日單日淨賣出約50.80億港元,為近兩周以來單日流出新高,其中深港股通淨流出約44.15億港元。這一轉變與前期南向資金持續逆勢加倉的姿態形成對比,也一定程度上反映出資金對於目前港股的謹慎態勢。後市來看,指數雖然沒走出大的方向,但是結構壓力依然,包括外部利率高壓,內部結構性調整,盈利修復難以承接。
1.2資金研究
上周港股大市成交額0.94萬億港元,高於4周的移動平均值0.81萬億港元,但低於52周的移動平均值1.21萬億港元,市場交投活躍度相對較低。南向資金轉變為淨流出狀態,截至10月16日,南向資金當周合計(滬市港股通+深市港股通)淨買出56.52億元人民幣。
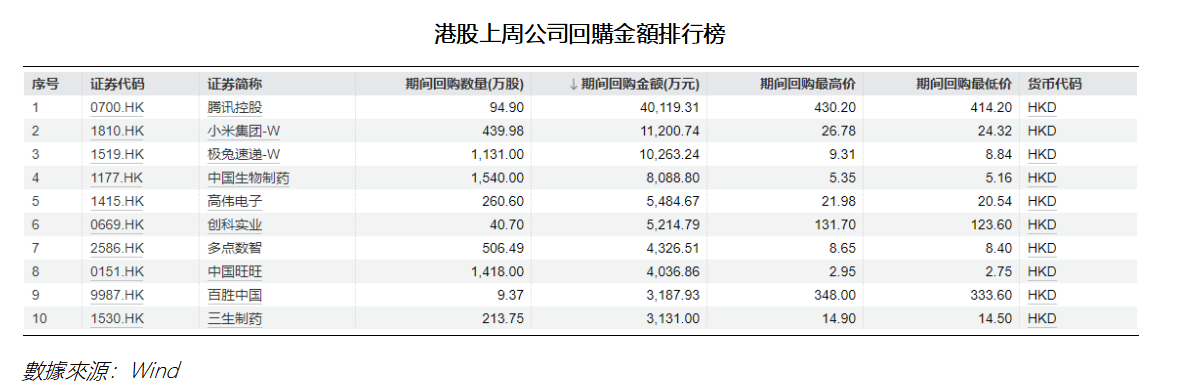
上周港股回購金額較前期有所下降,騰訊控股等持續回購。截至10月16日,上周回購公司有133間,合計回購金額約14.99億港元,其中,騰訊控股(0700.HK)回購40,119.31萬港元,小米集團-W(01810.HK)回購11,200.74萬港元,極兔速遞-W(01519.HK)回購10,263.24萬港元。
1.3期權研究
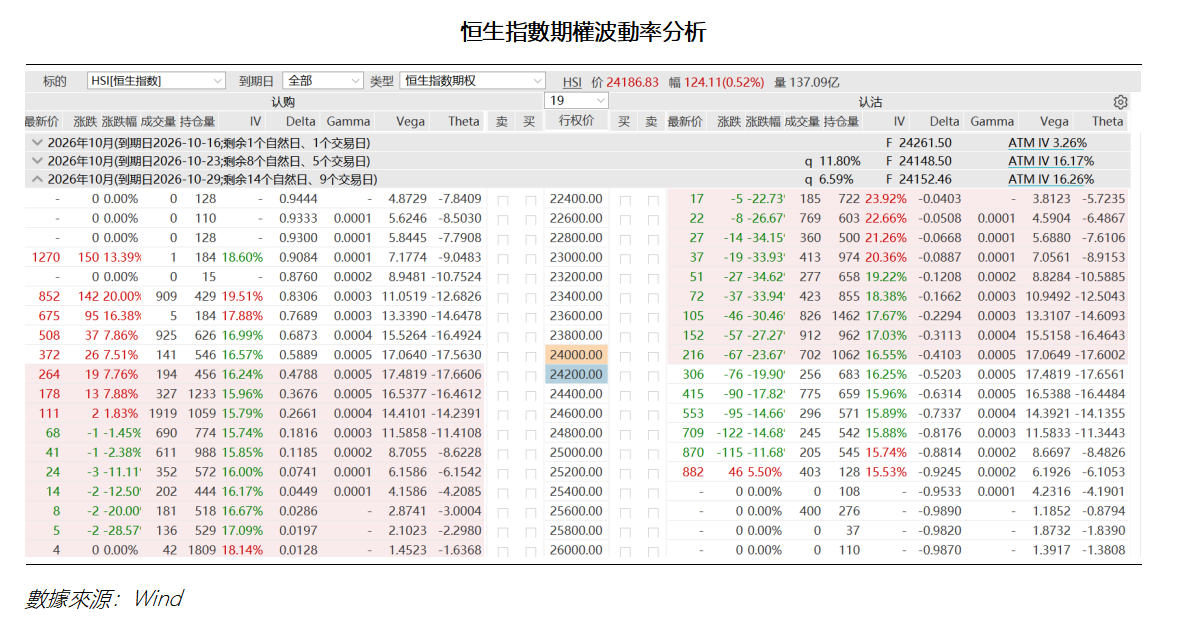
期權:現貨市場雖然沒有新低,但是期權市場展現出較強的守勢,看跌期權巨大的持倉量和極高的IV溢價,是機構投資者在現貨端買入股票或ETF後,在期權端進行大量對沖的典型表現。
1.4新股研究
新股方面,截至2026年10月18日,上周港股市場新遞表公司有3個,已通過聆訊但還沒招股的公司有9個,上周新上市新股有1個,傳音控股(02636.HK)首日下跌5.72%。目前,港股市場正在招股的公司有1個,瘦西湖文旅(06157.HK),10 月14 日-10 月 20日招股,公司拟全球发售约 4476 万股股份,预期将于 10 月 23日上市。
二、美股市場
2.1經濟數據
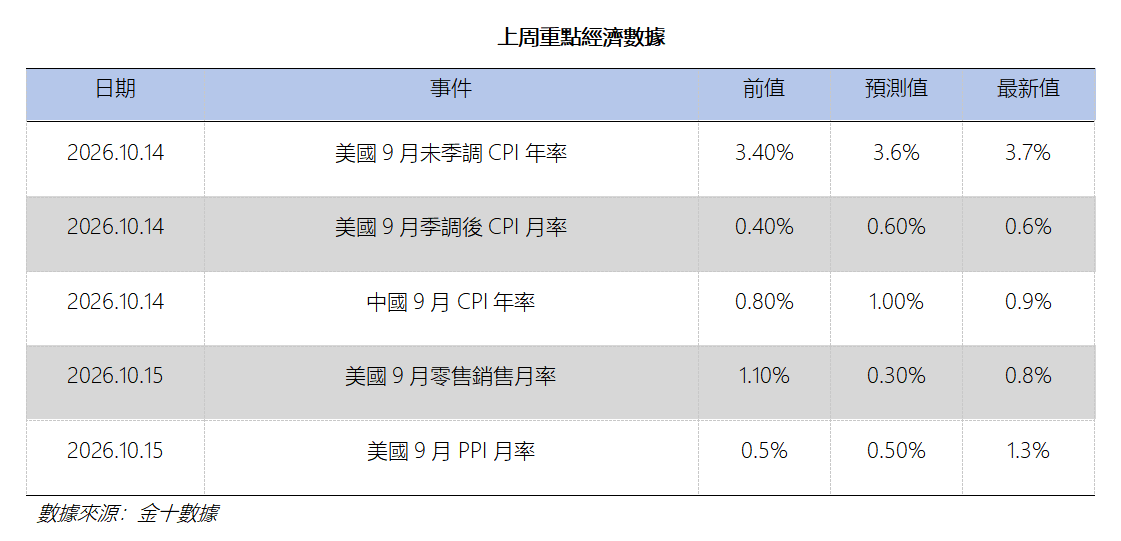
9月通脹數據超出預期:美國9月CPI同比增長3.7%,高於市場預期的3.6%及前值3.4%;環比增長0.6%,符合市場預期。當月汽油價格環比上漲9.1%,貢獻超過整體CPI月度漲幅的一半,而核心CPI同比亦由2.4%升至2.6%。
美國9月PPI同比增長6.3%,明顯高於市場預期的5.3%及修訂後前值5.6%;環比增長1.3%,大幅超出0.6%的預期,創2022年3月以來最大單月升幅。其中最終需求能源價格環比上漲10.8%,運輸及倉儲服務價格亦上漲3.4%。
初請失業金數據低於預期:截至10月10日當週,美國初請失業金人數錄得19.9萬人,略高於修訂後前值19.8萬人,但低於市場預期的20.0萬人。同期續請失業金人數降至約171萬人,反映企業裁員規模仍相對有限。整體而言,美國勞動力市場尚未出現明顯惡化,為經濟活動提供一定支撐,亦使美聯儲在應對通脹時保有一定政策空間。
10月加息概率降至15.5%:市場承認美國通脹正在重新加速,但認為美聯儲更可能在10月暫停加息、觀察後續數據,再考慮12月是否繼續加息。10月14日,舊金山聯儲主席戴利表示,後續可能仍需加息,但並不急於在10月會議採取行動。10月16日,美聯儲主席Kevin Warsh在公開講話中也沒有釋放明確的10月加息信號,市場由此削減了短期加息押注。
2.2全球市場一覽
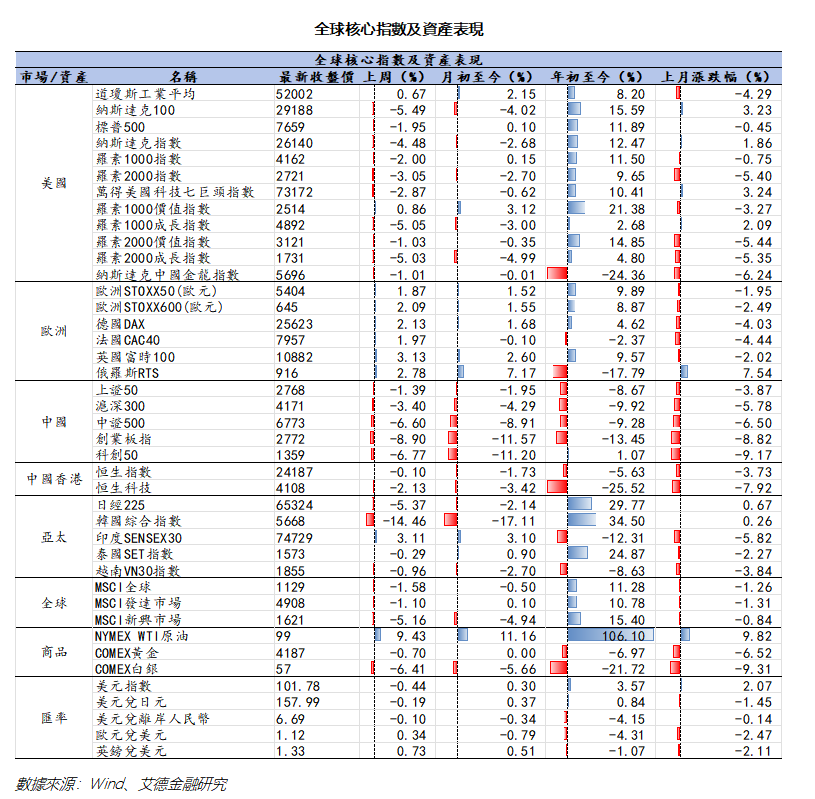
全球股票市場周跌1.6%,發達市場(-1.1%)表現優於新興市場(-5.2%)。美元指數周跌0.4%。黃金周跌0.7%,白銀周跌6.4%,WTI原油結算價周漲9.4%。
2.3美股市場表現與風格
標普500周跌2.0%(年初至今漲11.9%),納斯達克綜合指數周跌4.5%(年初至今漲12.5%),美國科技七巨頭指數周跌2.9%(年初至今漲10.4%),小盤股代表羅素2000指數周跌3.1%(年初至今漲9.7%)。納斯達克中國金龍指數周跌1.0%(年初至今跌24.4%)。
風格方面,大盤股整體表現優於小盤股,價值風格明顯優於成長風格。大盤價值(羅素1000價值+0.9%)>小盤價值(羅素2000價值-1.0%)>小盤成長(羅素2000成長-5.0%)>大盤成長(羅素1000成長-5.1%)。
三、重點經濟數據
四、熱聞速遞
1)IDC初步數據顯示當季出貨量降至2.553億部,同比萎縮22.0%,創有紀錄以來季度同比最大降幅。存儲晶片成本較去年上漲約350%,前五大品牌出貨量同比全部下滑。IDC預計市場增長將持續受限至2027年,復蘇至少要推遲到2028年。
2)國際諮詢機構弗若斯特沙利文發佈《2026年全球人形機器人市場研究報告》顯示,今年上半年全球人形機器人銷量達到3.6萬臺,超過2025年全年的3.5萬臺;市場收入達到5.4億美元。按照收入計算,今年上半年全球人形機器人市場前五名全部由中國企業包攬。
3)澳新數據中心IPO連環折戟。英偉達與黑石支持的澳大利亞數據中心運營商Firmus撤回原將成為澳洲史上第二大IPO的上市計畫,其尋求的估值達440億澳元,為三個月前融資估值的兩倍,且上市後計畫舉借最高300億美元債務。
4)紐約聯儲10月商業領袖調查顯示,當地服務業經營活動明顯下降,企業銷售價格的上漲速度卻升至2022年以來最快。
5)日本央行行長植田和男週五重申,基礎通脹存在超過央行2%目標的風險,並強調將價格壓力錨定在該目標附近的重要性。植田和男表示,中東緊張局勢、人工智慧相關需求以及匯率波動等因素,可能影響日本經濟和物價。
6)國際貨幣基金組織(IMF)預計日本央行將再加息一次,使政策利率向中性利率靠近,同時強調,面對全球不確定性升高,後續行動需要保持靈活。
7)IEA加速釋放1億桶原油儲備,並承諾優先釋放"2000萬桶柴油":成員國已釋放3.3億桶,剩餘1億桶系補足3月承諾缺口,美歐在是否追加釋放上存在分歧。
作者:艾德金融研究
(00852)38966300
research@eddid.com.hk
陳政深(HKSFC CE No.:BIY455)
Tel:852-38966397
E-mail:ryan.chan@eddid.com.hk
陳剛(HKSFC CE No.:BOX500)
Tel:+8618676685813
E-mail:gang.chen@eddid.com.hk
劉宗武(HKSFC CE No.:BSJ488)
Tel:+8613760421136
E-mail:liuzongwu@eddid.com.hk
侯新義(HKSFC CE No.:BTW322)
Tel:+8613823170823
E-mail:sunny.hou@eddid.com.hk
張世寶(HKSFC CE No.:BWB574)
Tel:+8615818618533
E-mail:brook.zhang@eddid.com.hk
免責聲明及披露
分析員聲明
負責撰寫本報告的全部或部分內容之分析員,就本報告所提及的證券及其發行人做出以下聲明:(1)發表於本報告的觀點準確地反映有關於他們個人對所提及的證券及其發行人的觀點;(2)他們的薪酬在過往、現在和將來與發表在報告上的觀點並無直接或間接關係。此外,分析員確認,無論是他們本人還是他們的關聯人士(按香港證券及期貨事務監察委員會操作守則的相關定義)(1)並沒有在發表研究報告30日前處置或買賣證券;(2)不會在發表報告3個工作日內處置或買賣本報告中提及的證券;(3)沒有在有關香港上市公司內任職高級人員;(4)研究團隊成員並沒有持有有關證券的任何權益。
重要披露
本報告內所提及的任何投資都可能涉及相當大的風險。報告所載數據可能不適合所有投資者。艾德證券期貨不提供任何針對個人的投資建議。本報告沒有把任何人的投資目標、財務狀況和特殊需求考慮進去。而過去的表現亦不代表未來的表現,實際情況可能和報告中所載的大不相同。本報告中所提及的投資價值或回報存在不確定性及難以保證,並可能會受目標資產表現以及其他市場因素影響。艾德證券期貨建議投資者應該獨立評估投資和策略,並鼓勵投資者諮詢專業財務顧問以便作出投資決定。本報告包含的任何資訊由艾德證券期貨編寫,僅為本公司及其關聯機構的特定客戶和其他專業人士提供的參考數據。報告中的資訊或所表達的意見皆不可作為或被視為證券出售要約或證券買賣的邀請,亦不構成任何投資、法律、會計或稅務方面的最終操作建議,本公司及其雇員不就報告中的內容對最終操作建議作出任何擔保。我們不對因依賴本報告所載資料採取任何行動而引致之任何直接或間接的錯誤、疏忽、違約、不謹慎或各類損失或損害承擔任何的法律責任。任何使用本報告息所作的投資決定完全由投資者自己承擔風險。本報告基於我們認為可靠且已經公開的資訊,我們力求但不擔保這些資訊的準確性、有效性和完整性。本報告中的資料、意見、預測均反映報告初次公開發布時的判斷,可能會隨時調整,且不承諾作出任何相關變更的通知。本公司可發布其他與本報告所載資料及/或結論不一致的報告。這些報告均反映報告編寫時不同的假設、觀點及分析方法。客戶應該小心注意本報告中所提及的前瞻性預測和實際情況可能有顯著區別,唯我們已合理、謹慎地確保預測所用的假設基礎是公平、合理。艾德證券期貨可能採取與報告中建議及/或觀點不一致的立場或投資決定。本公司或其附屬關聯機構可能持有報告中提到的公司所發行的證券頭寸並不時自行及/或代表其客戶進行交易或持有該等證券的權益,還可能與這些公司具有其他相關業務聯繫。因此,投資者應注意本報告可能存在的客觀性及利益衝突的情況,本公司將不會承擔任何責任。本報告版權僅為本公司所有,任何機構或個人於未經本公司書面授權的情況下,不得以任何形式翻版、複製、轉售、轉發及或向特定讀者以外的人士傳閱,否則有可能觸犯相關證券法規。
報告提供者
本報告乃由艾德證券期貨有限公司(「艾德證券期貨」)於香港提供。艾德證券期貨是香港證券及期貨事務監察委員會(「香港證監會」)持牌法團,及受其監管之香港金融機構。報告之提供者,均為香港證監會持牌人士。投資者如對艾德證券期貨所發的報告有任何問題,請直接聯絡艾德證券期貨。本報告作者所持香港證監會牌照的牌照編號已披露在作者姓名旁。
報告可用性
對部分司法管轄區或國家而言,分發、發行或使用本報告或會抵觸當地法律、法則、規定,當中或包括但不限於監管相關之規例、守則及指引。本報告並非旨在向該等司法管轄區或國家的任何人或實體分發或由其使用。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

