大市綜述
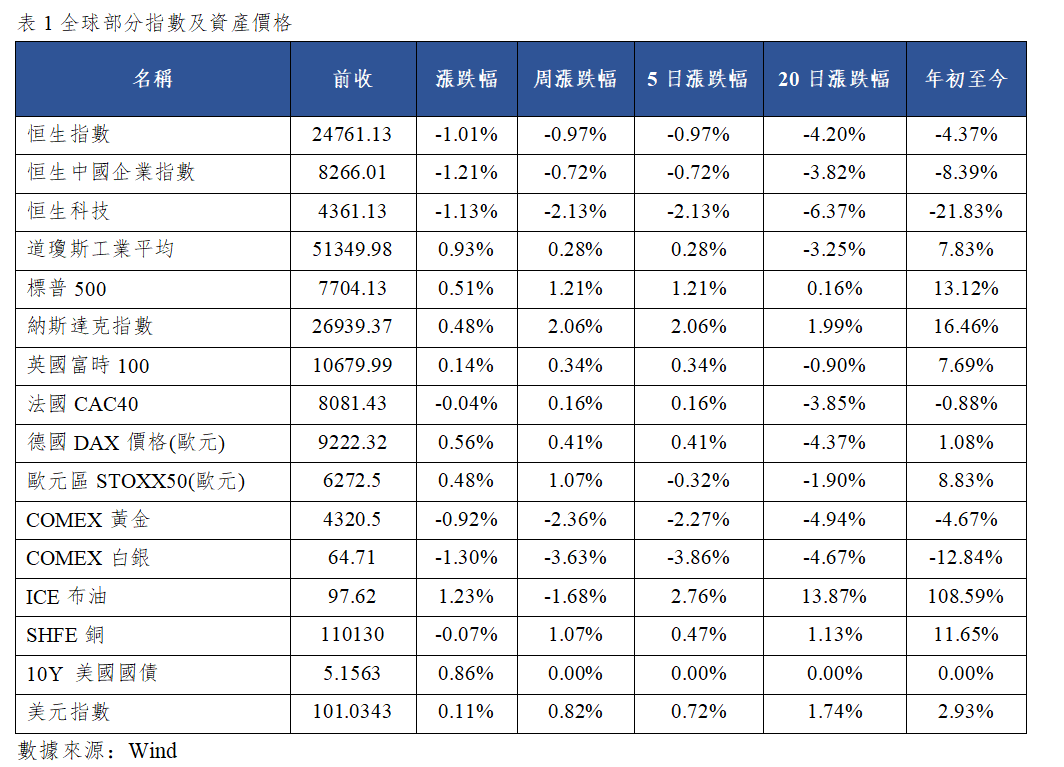
亞太市場,日韓股市開盤漲跌不一,日經225指數開盤漲0.31%,韓國綜指開盤跌0.28%,澳大利亞普通股指數開盤漲0.12%。美債拋售暫歇但全周遭血洗:10年期美債收益率盤中再創2007年來新高後轉降,仍連升四周,創19個月最差周表現。瑞銀認為,美聯儲政策收緊的實際幅度很可能低於當前市場定價所暗示的水準,其基準情景為12月再加息一次後維持利率不變,同時預計核心PCE通脹將在年度修訂中下調0.2個百分點,疊加明年上半年有利的基數效應,連續大幅加息的基礎正在削弱。
港股市場,上周五三大指數齊跌,恒生指數跌1.01%,收於24510.09點,國企指數跌1.21%,恒生科技指數跌1.13%。大市成交1022.03億港元,科技指數成份股成交211.03億港元,南向資金淨買入29億港元。
9月26日,恒生指數夜期(9月)收報24501點,跌26點或0.106%,低水9點。上周五納斯達克中國金龍指數跌0.64%,跑輸美股三大指數,熱門中概股多數下跌。費城半導體指數漲1.41%。國際原油價格反復切換,上周五布油跌2.08%,收於104.38%美元/桶,仍處於高位。
港股新股動態
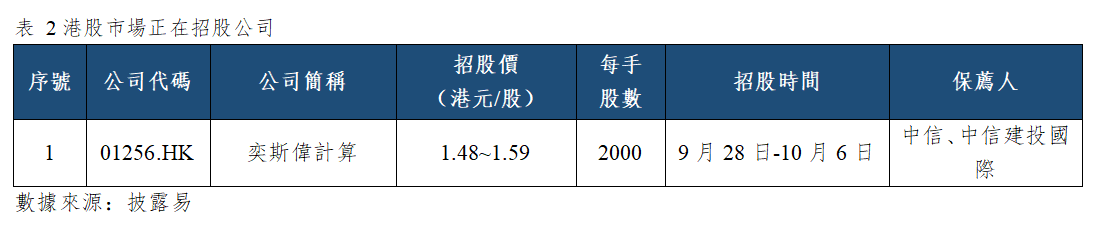
今日,港股市場正在招股的公司有1個,即奕斯偉計算(01256.HK)。
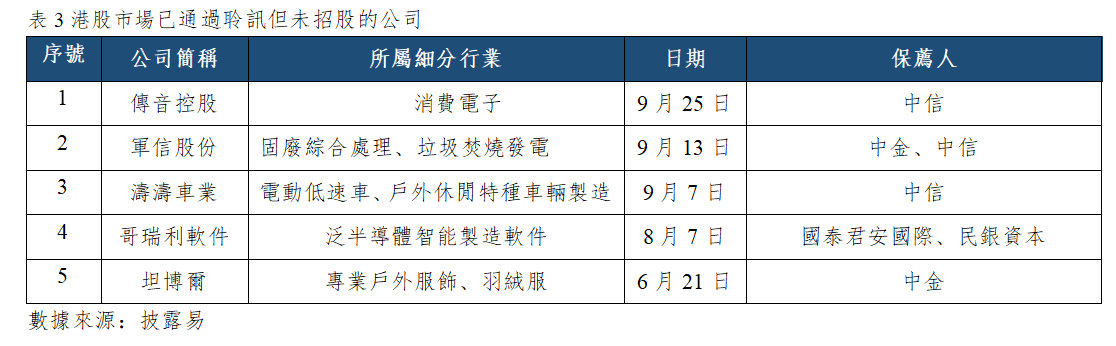
截至9月27日,港股市場已通過聆訊但未招股的公司有5個。
大型公司業績公佈
港股市場:今日,港股市場無大型公司將發佈財報。
日韓市場:今日,日韓市場無大型公司將發佈財報。
重大事件及經濟數據公佈
亞太:中國8月今年迄今規模以上工業企業利潤年率、中國8月規模以上工業企業利潤年率、新加坡8月季調後工業產出指數月率。
北美:美國9月達拉斯聯儲商業活動指數。
歐洲:義大利8月非歐盟貿易帳(億歐元)。
市場要聞
1. 從成交端看,深圳樓市的“金九”出現了一些積極的變化。深圳市房地產仲介協會數據顯示,最新一周(9月14日至20日),深圳二手房錄得1556套,環比增長11.6%,已連續兩周回升,並創下近5周新高。
2. 香港特區政府財政司司長陳茂波表示,受人工智慧和相關電子產品需求帶動,香港8月整體商品出口貨值按年上升53%,前8個月合計上升42.5%。按政府經濟顧問最新評估,政府有信心達到全年GDP增長3.5%至4.5%的經修訂預測目標。
3. AI算力競賽正從單純的晶片之爭,演變為一場涵蓋互連、記憶體與網路的系統級博弈。Marvell高管表示,推理模型驅動KV緩存九個月增長約10倍,單機架記憶體已無法滿足需求,銅連接逼近極限,光學互連與記憶體擴展成為算力擴張核心。
4. 日本一項最新調查顯示,今年10月日本將有逾3000種食品漲價,全年漲價的食品預計將達到約2萬種。日本上一輪大規模食品漲價潮發生在2023年。受原材料價格大幅上漲、日元貶值增加進口成本等因素影響,當年日本有超過3.2萬種食品價格上漲,數量為30年來最多。
5. 10月加息定價過頭了?瑞銀:核心PCE下修疊加基數效應,美聯儲不太可能連續加息。瑞銀認為,美聯儲政策收緊的實際幅度很可能低於當前市場定價所暗示的水準,其基準情景為12月再加息一次後維持利率不變,同時預計核心PCE通脹將在年度修訂中下調0.2個百分點,疊加明年上半年有利的基數效應,連續大幅加息的基礎正在削弱。
公司簡訊
1. 中遠海能(01138.HK)、招商輪船:受美伊衝突影響,全球石油運輸原有路線被打亂,油輪繞行成本增加,疊加全球油輪供給處於歷史低位,全球油運價格年內大幅上漲,截至9月24日,全球原油運輸指數較2025年初上漲超5倍,兩家公司業績均實現大幅增長,多家機構認為行業高景氣持續性有望超預期。
2. 三星電子(005930.KS):受AI驅動存儲晶片需求增長,三星電子與SK海力士一同站在全球半導體超級週期核心,其三季報臨近,市場對公司業績抱有極高預期,本次業績表現將成為檢驗全球AI半導體交易盈利可持續性的關鍵試金石;同時三星得州泰勒工廠正在加速推進人員招聘,目標在2027年實現工廠全面量產。
3. OpenAI暫停其最新一代人工智能模型訓練、評估及包含工具調用推理。OpenAI此前披露,正在核查今年夏季發生的多起事件:其開發的AI智能代理在搜索美國聯邦政府網站時,出現了超出指令要求的異常行為,因此做出暫停開發的決定。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

