大市綜述
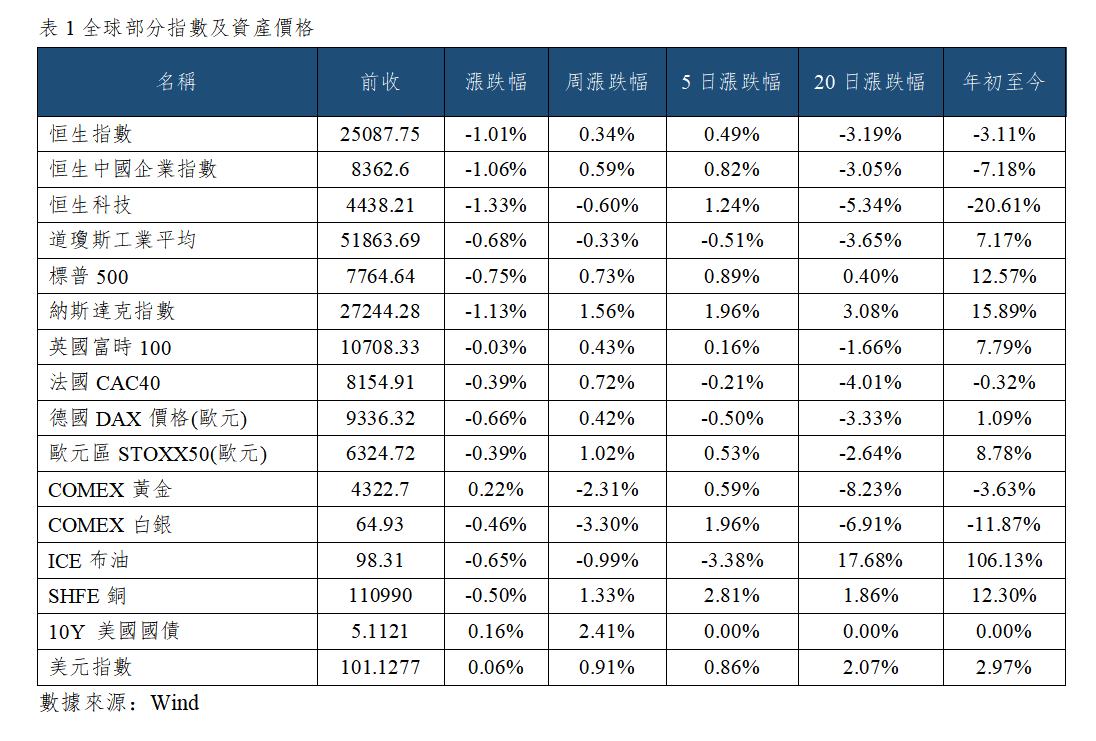
亞太市場,日經225指數開盤漲0.63%,韓國股市今日休市,澳大利亞普通股指數開盤跌1.30%。美國9月企業活動以逾五年最快速度擴張、投入成本漲幅接近四年最快,疊加伊朗表態在制裁解除前不會允許霍爾木茲海峽被“自由使用”,油價自周初的連續下跌中反彈、布倫特重新站上100美元,“更高更久”的利率預期隨之被重新定價,5年期美債收益率自2007年以來首次升破5%。
港股市場,昨日三大指數齊跌,恒生指數跌1.01%,收於24834.12點,國企指數跌1.06%,恒生科技指數跌1.33%。大市成交1843.07億港元,科技指數成份股成交507.23億港元,南向資金淨買入34.50億港元。
9月24日,恒生指數夜期(9月)收報24709點,跌113點或0.455%,低水125點。隔夜納斯達克中國金龍指數跌1.43%,跑輸美股三大指數,熱門中概股多數下跌。費城半導體指數跌1.43%。截至9月23日,恒生科技指數PE(TTM)為23.25倍,處於歷史37.38%分位點。
港股新股動態
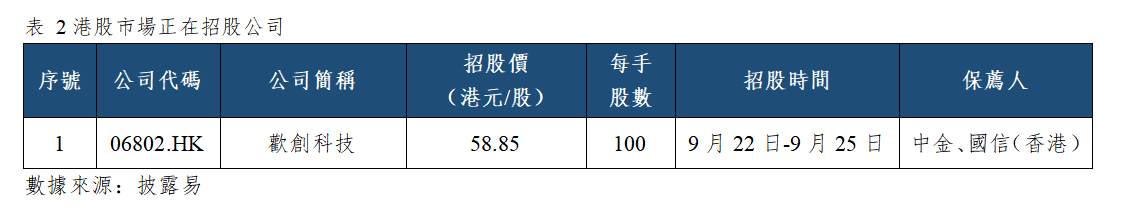
今日,港股市場正在招股的公司有1個,即歡創科技(06802.HK)。
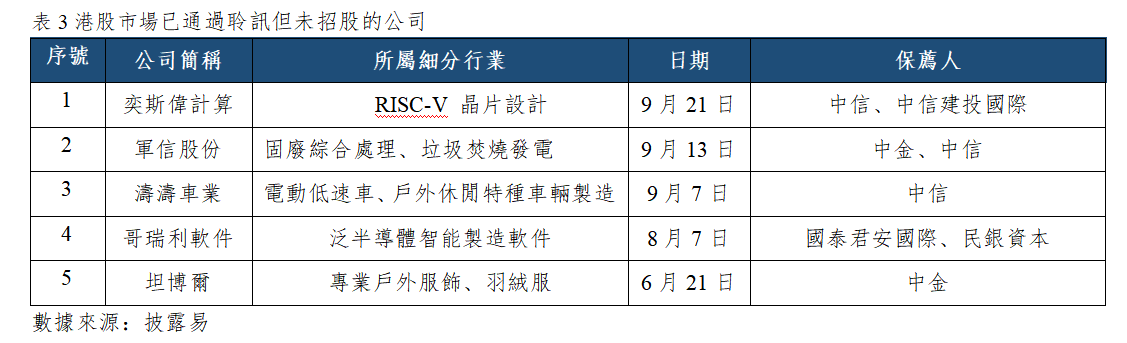
截至9月23日,港股市場已通過聆訊但未招股的公司有5個。
大型公司業績公佈
港股市場:今日,港股市場無大型公司將發佈財報。
日韓市場:今日,日韓市場無大型公司將發佈財報。
重大事件及經濟數據公佈
亞太:澳大利亞8月季調後失業率、中國香港8月貿易帳(億港元)、中國香港8月出口/進口年率。
北美:美國至9月19日當周初請失業金人數(萬人)、美國8月新屋銷售總數年化(萬戶)、美國至9月18日當周EIA天然氣庫存(億立方英尺)、加拿大7月零售銷售月率。
歐洲:法國9月INSEE製造業信心指數、西班牙8月PPI年率、瑞士至9月24日央行政策利率、德國9月IFO商業景氣指數。
市場要聞
1. 國家能源局發佈數據,截至2026年8月底,我國電動汽車充電基礎設施(槍)總數達到2422.3萬個,同比增長39.6%。其中,公共充電設施(槍)516萬個,同比增長19.5%;私人充電設施(槍)1906.3萬個,同比增長46.3%。
2. 半導體12英寸矽片供需趨緊,2027年長約漲價趨勢逐步確立。業界調查顯示,12英寸外延片新長約價格預估上漲15%-25%,拋光矽片漲幅或達40%以上,部分二線客戶漲幅超過50%,且2028年仍有續漲空間。
3. 美國9月標普全球製造業PMI升至57,創52個月新高;服務業PMI升至58.7,創59個月新高;綜合PMI初值攀升至58.4,創2021年7月以來新高。美聯儲10月加息預期升溫,美債收益率大幅上揚,多個期限品種漲近20bp,3年、5年、7年、10年期美債收益率均再次突破5%。美國財政部宣佈,週四將購買至多60億美元的長期美債。美聯儲理事巴爾表示,可能需要進一步加息以確保通脹回歸目標水準。
4. 卡內基中國智庫研究顯示,中國已經超過美國,成為頂尖AI研究者的主要工作所在地。研究數據顯示,在中國工作的頂尖AI研究者占比,從2022年的27.1%攀升至2025年的40.6%;同期美國的頂尖AI人才占比則從46.4%下滑至34.2%。
公司簡訊
1. 阿裏巴巴-W(09988.HK):阿裏雲正式發佈繁花計畫2.0,將原有的雲市場正式升級為AI應用市場,新平臺聚焦AI應用落地生態建設,將依託阿裏雲自身的算力與技術優勢,打造AI應用集中交易與服務平臺,進一步打通國內AI產業從研發到商業化落地的鏈路,完善AI產業生態佈局。
2. 臺積電(TSM.US):公司晶圓代工價格或再度上漲。供應鏈人士透露,8寸廠產能利用率超過100%、45納米以下制程滿載的臺積電,訂單能見度已至2030年,已確定自2027年1月起,按照不同制程調整Wafer Out價格,漲幅約3%-6%。
3. 必和必拓(BHP.US):全球最大銅礦智利埃斯孔迪達礦場,代表四分之一全職員工的工會呼籲成員拒絕公司提出的最終薪酬方案,支持罷工,投票將在9月28日至30日進行,罷工風險顯著上升。
4. 特斯拉(TSLA.US):該公司CEO馬斯克表示,中國AI大模型單位算力產出性能幾乎是全球頂尖水準。大概兩到三年內,中國就能依靠光刻技術與晶片製造補齊算力缺口。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

