大市綜述
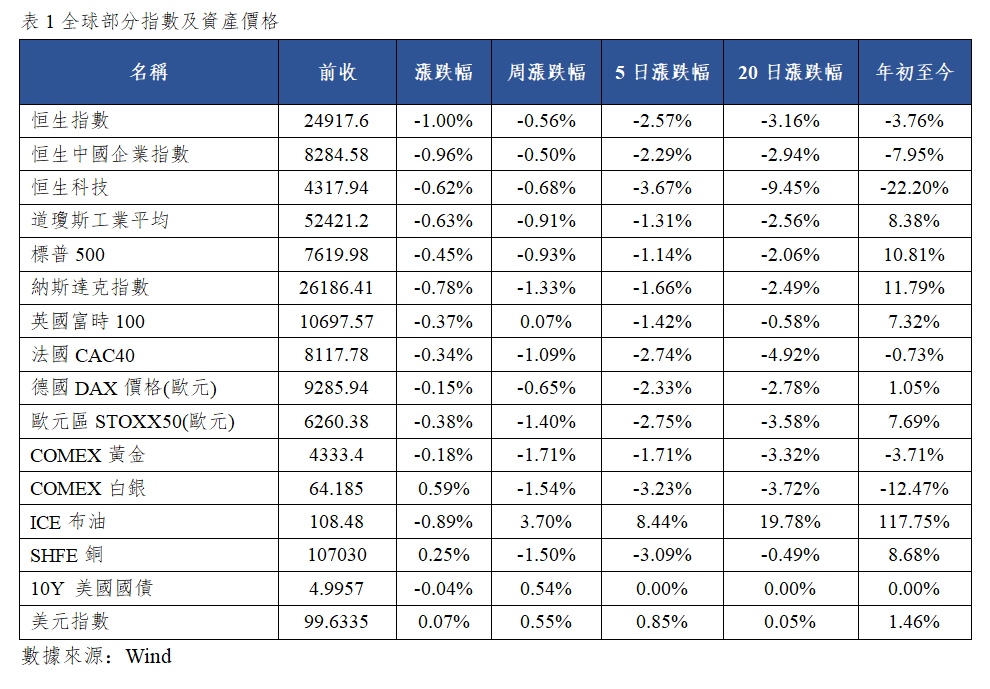
亞太市場,日韓股市開盤漲跌不一,日經225指數開盤微漲0.02%,韓國綜指開盤小跌0.17%,澳大利亞普通股指數開盤漲0.25%。隔夜美股三大指數收跌,國際油價升至四個月高位,通脹擔憂推動全球債市延續拋售、十年期美債收益率突破5%。明日美聯儲利率決議即將落地,在此之前,市場觀望情緒較大。
港股市場,昨日三大指數高開低走,收盤齊跌,恒生指數跌1.00%,收於24667.24點,國企指數跌0.96%,恒生科技指數跌0.62%。大市成交1872.01億港元,科技指數成份股成交445.14億港元,南向資金淨買入8.80億港元。9月16日,恒生指數夜期(9月)收報24762點,升86點或0.349%,高水95點。
隔夜納斯達克中國金龍指數跌1.14%,跑輸美股三大指數,熱門中概股多數下跌。費城半導體指數隔夜逆市上漲0.4%。中國8月規模以上工業增加值同比增長5.2%,社零同比增長0.4%,1至8月固定資產投資同比下降7.2%。
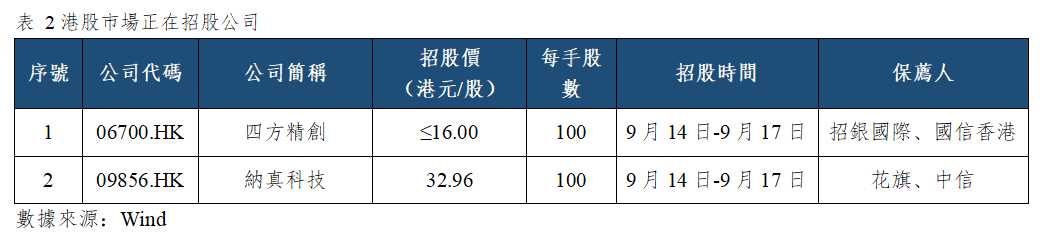
港股新股動態
今日,港股市場有2個公司正在招股,即四方精創(06700.HK)和納真科技(09856.HK)。
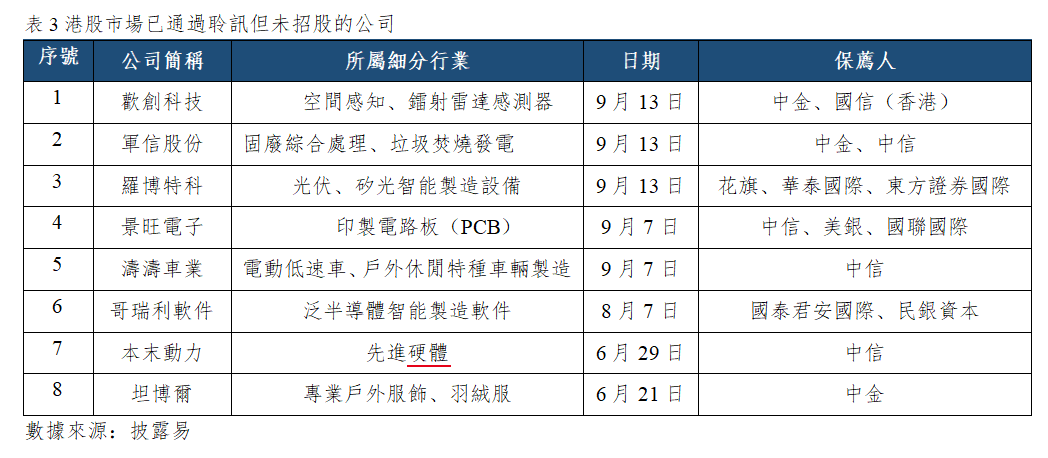
截至9月15日,港股市場已通過聆訊但未招股的公司有8個。
大型公司業績公佈
港股市場:今日,攜程集團-S(09961.HK)、江西銅業(00358.HK)等公司將發佈財報。
日韓市場:今日,日韓市場無大型公司將發佈財報。
重大事件及經濟數據公佈
亞太:日本8月商品出口/進口年率、
北美:美國8月零售銷售月率、美國8月進口物價指數月率、美國9月NAHB房產市場指數、美國7月商業庫存月率、美國至9月11日當周EIA原油庫存(萬桶)、美國至9月11日當周EIA戰略石油儲備庫存(萬桶)。
歐洲:英國8月CPI月率/年率、英國8月零售物價指數月率、歐元區7月工業產出月率。
市場要聞
1. 國家統計局公佈數據顯示,8月份,全國規模以上工業增加值同比增長5.2%,比上月加快0.7個百分點;服務業生產指數同比增長4.1%,社會消費品零售總額同比增長0.4%。1—8月份,全國固定資產投資同比下降7.2%,房地產開發投資同比下降19.9%,新建商品房銷售面積同比下降12.1%,新建商品房銷售額下降13%;全國二手房交易網簽面積同比增長10.6%。
2. 中國汽車動力電池產業創新聯盟數據顯示,8月,國內動力電池裝車量79.0GWh,環比增長5.9%,同比增長26.3%。動力和儲能電池銷量為223.1GWh,環比增長20.5%,同比增長65.9%。
3. 西班牙8月通脹率遠高於預期水準,達到4.3%,比前一個月高出0.7個百分點,達到2023年2月以來的最高水準。中東衝突升級導致的燃油價格上漲,該國8月燃油價格同比上漲24%,為2022年7月以來的最高水準。
4. 英國就業市場疲軟。英國國家統計局數據顯示,8月公司雇員人數減少2.6萬,遠超市場預期的減少5000人,此前一個月下修後為減少1.9萬。職位空缺減少8000個,降至70.2萬個的五年新低。截至7月的三個月失業率穩定在4.9%。
公司簡訊
1. 華潤置地(01109.HK):2026年前8月累計合同銷售金額約人民幣1491.0億元,同比增長9.0%;其中8月銷售金額約185.0億元,同比增長40.2%。
2. 賽力斯(09927.HK):華為、賽力斯的智選車合作模式將在本周進行調整,未來華為將採用輕資產的方式與賽力斯合作,產品、行銷、銷售、服務等方面將由華為主導,調整為賽力斯主導,華為賦能。
3. 阿斯麥(ASML.US):摩根大通披露,受AI需求強勁推動,阿斯麥正研究計畫2028年生產超110臺EUV光刻機,目前多數新訂單已排期至2028年,產能瓶頸主要集中在組裝速度而非供應鏈環節,帶動半導體板塊整體反彈。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

