大市綜述
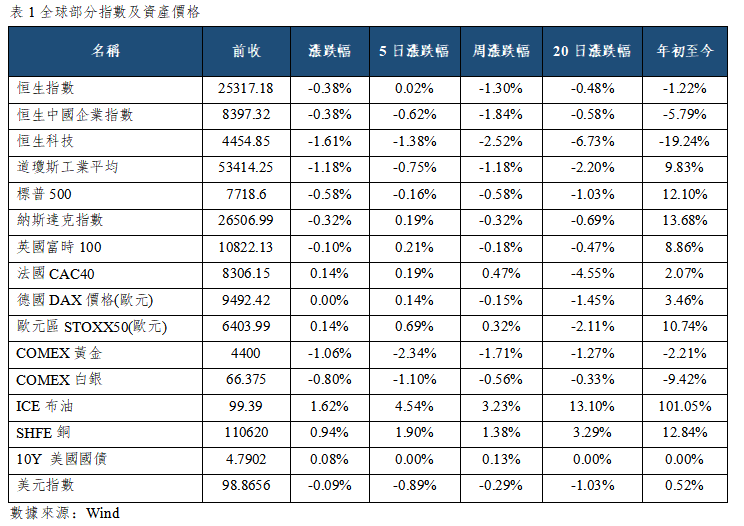
亞太市場,日韓股市開盤漲跌不一,日經225指數開盤跌0.15%,韓國綜指開盤漲0.7%,澳大利亞普通股指數開盤漲0.10%。中東局勢緊張加劇,繼續推升原油,盤中布油沖向100美元關口,三大美股指兩連跌、道指跌超1%領跌。日本央行加息預期升溫,日媒稱其或於下周會議加息25個基點至1.25%,加息節奏也可能由半年一次提速至每季度一次。
港股市場,昨日三大指數齊跌,恒生指數跌0.38%,收於25317.18點,國企指數跌0.38%,恒生科技指數跌1.61%。大市成交2061.7億港元,科技指數成份股成交521.36億港元,南向資金淨買入61.28億港元。9月9日,恒生指數夜期(9月)收報25281點,漲55點或0.22%,低水36點。
隔夜納斯達克中國金龍指數跌1.73%,跑輸美股三大指數,熱門中概股多數下跌。費城半導體指數逆勢上漲1.30%,領跑昨日美股板塊。國際原油上行,美國通脹壓力增加,美聯儲9月加息概率增加。海關總署數據顯示,按美元計中國8月出口同比增長25%、進口增長28.2%,貿易順差1190.9億美元創單月新高
港股新股動態
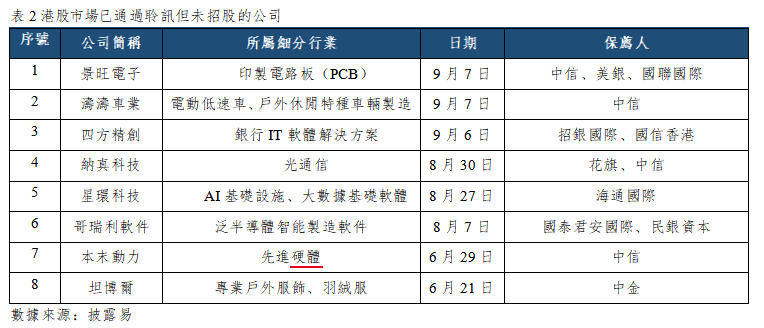
今日,港股市場無新股正在招股。截至9月8日,港股市場已通過聆訊但未招股的公司有8個。
大型公司業績公佈
港股市場:江南布衣(03306.HK)將發佈財報。
日韓市場:SK Reit(395400.KS)將發佈財報。
重大事件及經濟數據公佈
亞太:中國8月CPI年率、中國8月PPI年率、韓國8月失業率、日本8月貨幣供應M2年率。
北美:美國至8月22日當周ADP就業人數周度變動(萬人)、美國至9月4日當周MBA30年期固定抵押貸款利率。
歐洲:法國7月工業產出月率。
市場要聞
1. 據乘聯分會數據,8月全國乘用車市場零售154.1萬輛,同比下降23.6%,環比增長5.5%。其中,新能源零售100.5萬輛,同比下降10.1%,環比增長5.7%,滲透率達65.2%,再創歷史新高。8月乘用車出口88.8萬輛,同比增長77.8%,環比下降4.2%,其中新能源車占出口總量的58.4%。
2. 河南發佈穩地產新政,從控新增、去庫存、優供給、穩預期等四方面提出15條措施。其中明確,因地制宜實施購房補貼、貸款貼息,優化套數認定標準。同時,鼓勵實行現房銷售,支持保障性住房和商業地產專案發行REITs。
3. 日本第二季度經濟增速高於初值,進一步佐證市場普遍預期的日本央行下周加息的合理性。日本內閣府報告顯示,日本GDP終值年化季率增長1.4%,高於此前1.1%的初值,但低於經濟學家1.8%的預期中值。互換合約顯示,投資者已完全計價屆時將會加息。
4. 日本7月工資數據全面走強,令市場對日本央行本月加息的預期進一步升溫。據日本厚生勞動省數據,7月名義工資同比增長4.7%,為1997年1月以來的最大單月漲幅,也是連續第六個月增速超過3%。7月實際工資同比增長2.4%,為2021年5月以來最大漲幅,連續第七個月錄得正增長。
5. 香港交易所:今年以來香港新股市場保持旺盛態勢,截至8月底,已有104家公司在港上市,融資總額超過3400億元,已超出去年全年融資總額。
公司簡訊
1. 蘋果(AAPL.US):蘋果與鎧俠協商3至5年NAND閃存長約、且可能不設價格上限,標誌著其採購邏輯從"壓價+多源"轉向"鎖量+長約",源於AI數據中心客戶對存儲產能的激烈競爭,存儲晶片定價權正從買方向賣方轉移、本輪存儲週期持續時間或超出市場預期。
2. 三星電子(005930.KS):由於高帶寬記憶體(HBM)需求遠超供應,三星電子已經將其4納米制程的一半產能分配給記憶體晶片。截至上個月,該公司4納米晶片產能的50%已用於生產HBM4記憶體晶片,而目前4納米制程已滿負荷運轉,其中50%至60%的產量用於生產HBM4基礎裸片。
3. 比亞迪(01211.HK):為2027年設定了雄心勃勃的海外銷量目標,計畫外銷逾250萬輛。根據德意志銀行研究部基於週一投資者說明會撰寫的報告,比亞迪還將2026年海外銷量目標上調至190萬至200萬輛,此前目標為150萬輛。
4. 小米集團-W(01810.HK):Xiaomi MiMo桌面客戶端預覽版啟動開放邀測,這是Xiaomi MiMo首個面向個人用戶的AI桌面應用。
作者:艾德金融研究
免責聲明:通過本文發佈給閣下的數據包含的所有觀點、新聞、分析、報價或其他資訊僅為一般市場評論,並非構成投資建議,也並非勸誘或推薦閣下買入或賣出任何金融產品。此外,本文內容是在沒有考慮任何特定人士的具體投資目標或財務狀況(包括存款規模,杠杆,風險接受程度和風險承擔能力)的情況下編制的。任何參考歷史價格行情走勢僅為提供資訊之用且基於發佈者自己的分析。艾德證券期貨及發佈者不承諾和保證該行情走勢可能會在未來發生,因為過去的表現不一定會說明未來的結果。發佈者相信本內容所包括的資訊的可靠性,但發佈者不保證其準確性或完整性。閣下清楚發佈者製作本資訊的目的並非影響您的投資決定,因此,對於閣下因信賴此類資訊或進行任何交易所造成的任何虧損,包括但不限於可能會有的盈利出現損失,艾德證券期貨及發佈者不承擔任何責任。此信息不得於中國境內就任何目的複製或轉發。
本文所有內容並不包含在任何司法管轄區(包括但不限於中國)作任何證券、產品或服務之要約或招攬(該等司法管轄區對於證券、產品或服務的要約或銷售並非獲准或豁免於規例,或受法例禁止)。此外,並非所有國家可獲得本文所提供之證券,產品或服務。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

