摘要:
全球市場一覽:全球股票市場周漲0.0%,發達市場(+0.0%)弱於新興市場(+0.2%)。美元指數周漲-0.5%,黃金周漲-1.2%,白銀周漲-1.4%,原油周漲9.4%。
美股市場表現與風格:標普500周漲0.1%(年初至今漲12.8%),納斯達克指數周漲0.4%(年初至今漲14%),美國科技七巨頭指數周漲0.6%(年初至今漲8.8%),小盤股代表羅素2000周漲0.1%(年初至今漲19.9%)。納斯達克中國金龍指數周漲-2.5%(年初至今漲-19.6%)。風格方面,本周小盤股表現領先大盤股,價值風格整體優於成長風格。小盤價值(羅素2000價值+0.6%)>大盤成長(羅素1000成長+0.5%)>大盤價值(羅素1000價值-0.3%)>小盤成長(羅素2000成長-0.4%)。
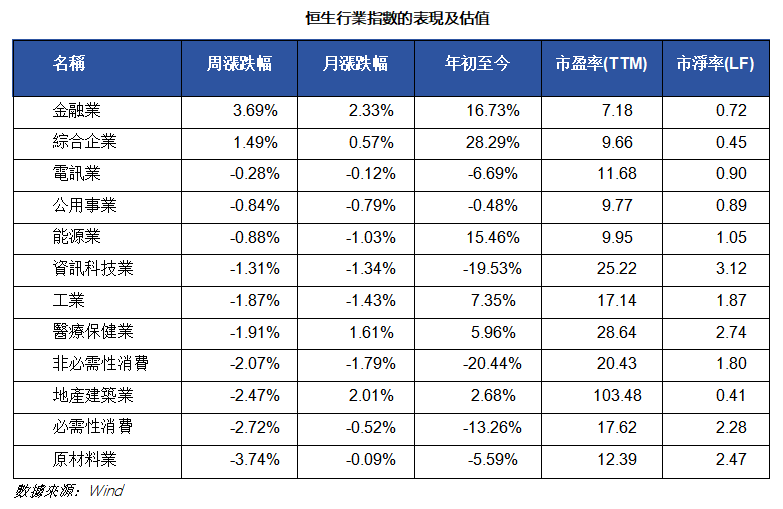
港股上周先跌後回,指數圍繞25500點震盪拉鋸,整體依舊沒有明確的方向。美聯儲主席沃什的鷹派言論壓制了市場,而市場內部又沒有明顯的利好刺激,資金開始有所防禦和觀望,整體的成交量縮減,銀行股等高息股受到青睞。接下來看,如果即將公佈的美國8月非農數據表現強勁,可能進一步強化加息預期,會繼續對市場造成壓力,反之則會給市場帶來短暫的喘息機會。但整體來看,市場依然還是結構性分化行情為主。
美國宏觀數據:美聯儲褐皮書顯示自7月初以來,美國整體經濟活動呈現溫和增長,10個聯邦儲備區實現輕微至溫和增長,2個地區持平。(1)高端消費品、高價餐飲和體驗型消費需求保持穩健,普通消費者對價格越來越敏感,越來越多地轉向折扣店和倉儲會員店,消費市場呈現出顯著的“K型分化”。(2)得益於國防訂單和AI數據中心相關需求的持續強勁拉動,大多數轄區製造業活動回升,製造業成為經濟溫和增長的重要支撐。(3)房地產方面,住宅建設有所下降,但非住宅建築總體增長,且高度集中於數據中心專案。(4)各行業對能源價格上漲、政策變化和國際衝突的影響存在不確定性,但整體經濟前景仍被評估為“積極”。8月就業大超預期,8月新增非農就業16.2萬人,遠高於市場預期的約5.5萬人;失業率維持在4.1%不變;勞動參與率微升至61.6%。平均時薪環比上漲0.3%,同比上漲3.1%,工資壓力整體保持溫和。交易員押注美聯儲9月加息的概率升至近60%。市場分析指出,雖然非農數據強勁,但最終是否在9月採取貨幣政策行動,仍高度取決於本周將公佈的8月美國CPI通脹數據。
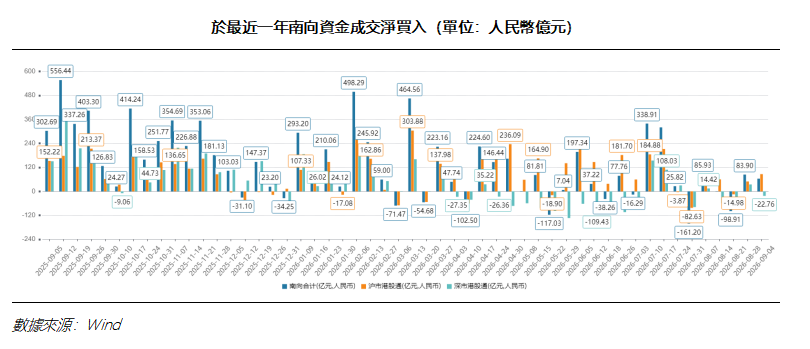
資金方面,上周港股大市成交額1.24萬億港元,市場交投活躍度相對較低。南向資金維持淨流入狀態,滬市港股通與深市港股通合計淨買入63.40億元人民幣。上周港股回購金額與前期相當,公司合計回購金額約23.49億港元。
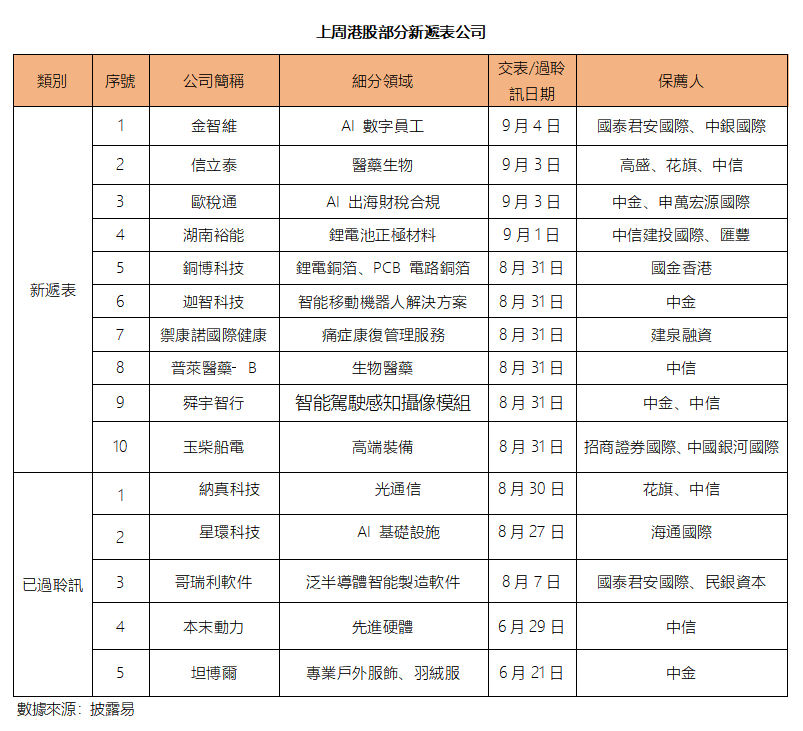
新股方面,截至2026年9月5日,上周港股市場新遞表公司有10個,已通過聆訊但還沒招股的公司有5個,上周新上市新股有2個,希音-W(00625.HK)首日上漲-0.12%,梅卡曼德機器人(09615.HK)首日上漲-1.87%。
一、港股市場
1.1市場研究
港股上周先跌後回,指數圍繞25500點震盪拉鋸,整體依舊沒有明確的方向。美聯儲主席沃什的鷹派言論壓制了市場,而市場內部又沒有明顯的利好刺激,資金開始有所防禦和觀望,整體的成交量縮減,銀行股等高息股受到青睞。接下來看,如果即將公佈的美國8月非農數據表現強勁,可能進一步強化加息預期,會繼續對市場造成壓力,反之則會給市場帶來短暫的喘息機會。但整體來看,市場依然還是結構性分化行情為主。
1.2資金研究
上周港股大市成交額1.25萬億港元,高於4周的移動平均值1.24萬億港元,但低於52周的移動平均值1.27萬億港元,市場交投活躍度相對較低。南向資金維持淨流入狀態,截至9月4日,南向資金當周合計(滬市港股通+深市港股通)淨買入63.40億元人民幣。
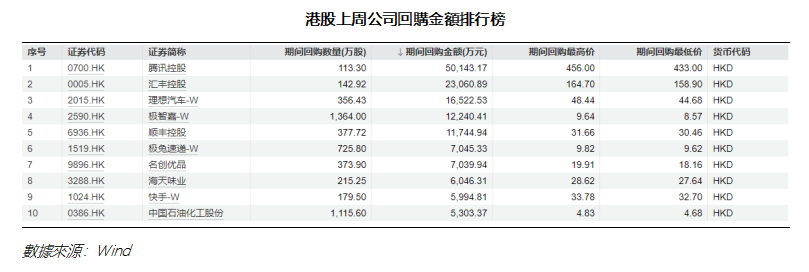
上周港股回購金額與前期相當,騰訊控股等持續回購。截至9月4日,上周回購公司有130間,合計回購金額約23.49億港元,其中,騰訊控股(0700.HK)回購50,143.17萬港元,滙豐控股(00005.HK)回購23,060.89萬港元,理想汽車-W(02015.HK)回購16,522.53萬港元。
1.3期權研究
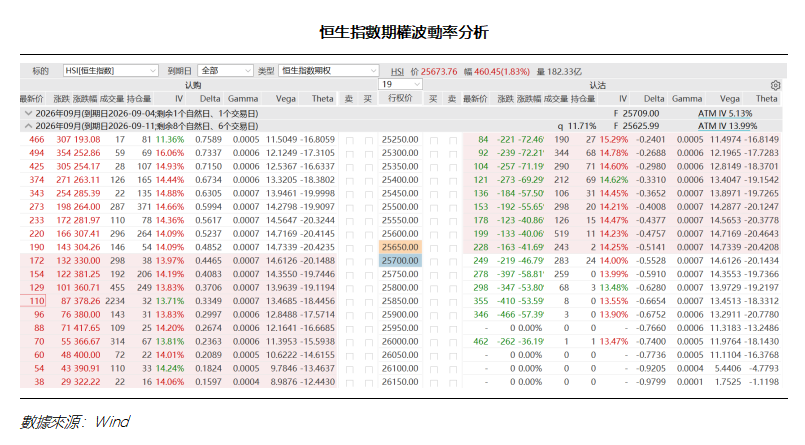
短期來看,上漲行情帶動了情緒回暖,IV下降,市場處於“漲指數、降波動”的反彈階段。但中期市場避險情緒未消散,極深的負Skew說明機構依然在利用便宜的Put做保護。
1.4新股研究
新股方面,截至2026年9月5日,上周港股市場新遞表公司有10個,已通過聆訊但還沒招股的公司有5個,上周新上市新股有2個,希音(00625.HK)首日上漲-0.12%,梅卡曼德機器人(09615.HK)首日上漲-1.87%。目前正在招股的公司有0個。
二、美股市場
2.1經濟數據
美聯儲8月褐皮書:自7月初以來,美國整體經濟活動呈現溫和增長,10個聯邦儲備區實現輕微至溫和增長,2個地區持平。(1)高端消費品、高價餐飲和體驗型消費需求保持穩健,普通消費者對價格越來越敏感,越來越多地轉向折扣店和倉儲會員店,消費市場呈現出顯著的“K型分化”。(2)得益於國防訂單和AI數據中心相關需求的持續強勁拉動,大多數轄區製造業活動回升,製造業成為經濟溫和增長的重要支撐。(3)房地產方面,住宅建設有所下降,但非住宅建築總體增長,且高度集中於數據中心專案。(4)各行業對能源價格上漲、政策變化和國際衝突的影響存在不確定性,但整體經濟前景仍被評估為“積極”。
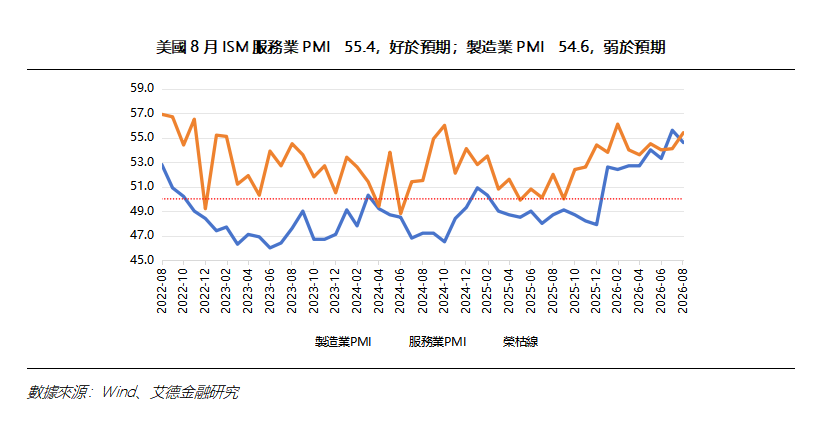
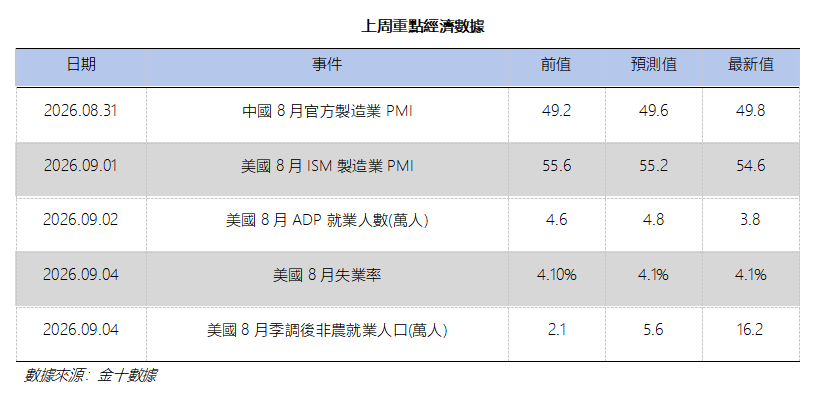
PMI均處於擴張區間:美國供應管理協會(ISM)8月美國製造業PMI 54.6,低於市場預期的55.2;儘管增速較四年來的最快水準出現微幅放緩,但該數值仍是自2022年以來的第二高讀數,表明製造業已連續第八個月處於擴張區間(指數高於50即為擴張)。服務業PMI上升1.3點至55.4,創下自今年2月以來的最高水準,超出市場預期的54.3。
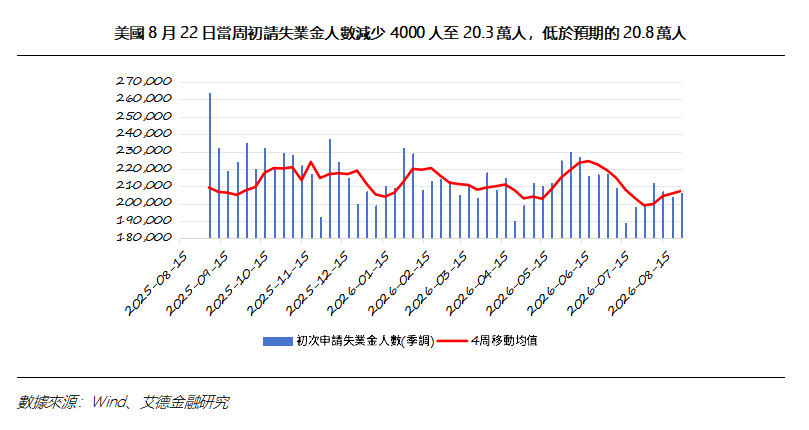
初請失業金人數:截至8月29日當周,美國初請失業金人數為 20.6萬人,略高於市場預期的20.5萬人,比此前一周的小幅回升,4周移動均線掉頭向上。
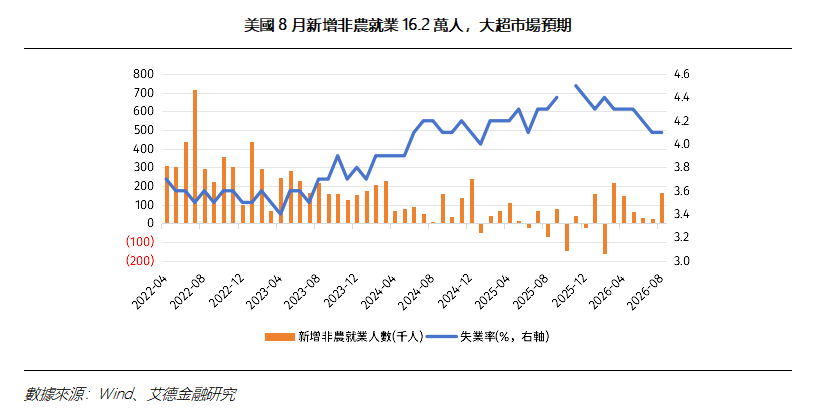
8月就業狀況:(1)8月新增非農就業16.2萬人,遠高於市場預期的約5.5萬人。(2)6月非農新增就業人數上修1.1萬人至3.1萬人;7月非農由初值的減少2.3萬人大幅上修至增加2.1萬人,前兩個月累計上修5.5萬人。(3)8月失業率維持在4.1%不變。勞動參與率微升至61.6%。(4)平均時薪環比上漲0.3%(增加10美分至37.75美元),同比上漲3.1%,工資壓力整體保持溫和。
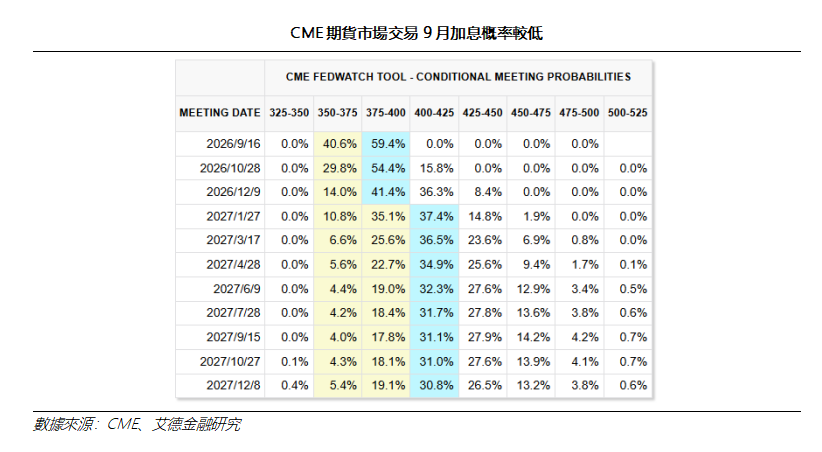
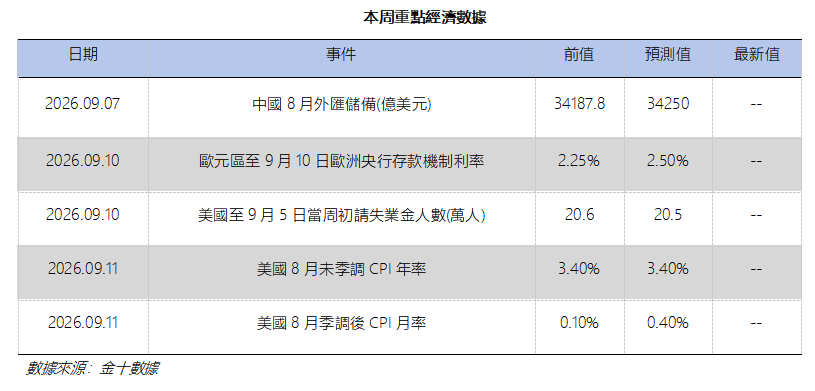
由於勞動力市場表現出超預期韌性,交易員押注美聯儲9月加息的概率升至近60%。市場分析指出,雖然8月非農數據強勁,但最終是否在9月採取貨幣政策行動,仍高度取決於本周將公佈的8月美國CPI通脹數據。
2.2全球市場一覽
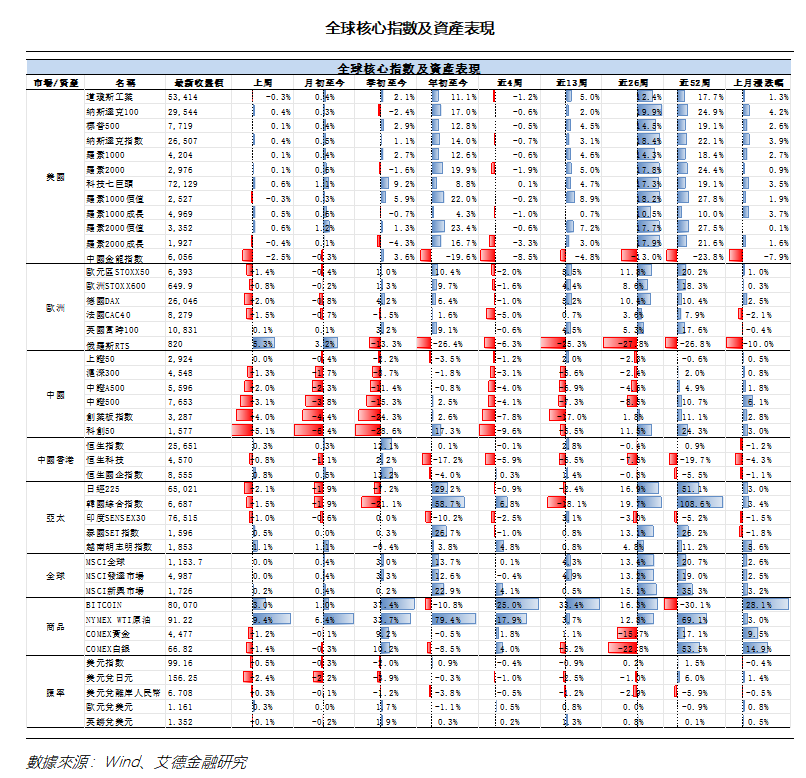
全球股票市場周漲0.0%,發達市場(+0.0%)弱於新興市場(+0.2%)。美元指數周漲-0.5%,黃金周漲-1.2%,白銀周漲-1.4%,原油周漲9.4%。
2.3美股市場表現與風格
標普500周漲0.1%(年初至今漲12.8%),納斯達克指數周漲0.4%(年初至今漲14%),美國科技七巨頭指數周漲0.6%(年初至今漲8.8%),小盤股代表羅素2000周漲0.1%(年初至今漲19.9%)。納斯達克中國金龍指數周漲-2.5%(年初至今漲-19.6%)。
風格方面,本周小盤股表現領先大盤股,價值風格整體優於成長風格。小盤價值(羅素2000價值+0.6%)>大盤成長(羅素1000成長+0.5%)>大盤價值(羅素1000價值-0.3%)>小盤成長(羅素2000成長-0.4%)。
三、重點經濟數據
四、熱聞速遞
1)標普信用報告對AI雲巨頭發出系統性警告,六大雲廠商至2030年資本支出或超7萬億美元,但AI投資回報率均未量化披露。報告點名亞馬遜面臨失去AA評級風險,甲骨文若遭降級將直接跌入垃圾級,凸顯科技巨頭大規模舉債擴張的債務可持續性隱憂。
2)深圳市房地產仲介協會最新數據顯示,8月份,深圳新建商品房成交3467套,環比下降23%,同比增長4.8%;深圳二手住宅錄得5108套,環比下降2.3%,同比增長7.6%。今年1-8月,深圳二手房累計錄得約4.84萬套,同比增長4.7%。
3)據中指研究院,8月,高校畢業季租賃需求集中釋放期接近尾聲,全國住房租賃市場熱度較7月有所回落,50城住宅平均租金延續上漲態勢,但環比漲幅明顯收窄。上海、深圳帶動一線城市平均租金繼續上漲,其中上海環比漲幅已連續5個月居50城首位。
4)全球多國都在加快調整黃金儲備存放佈局,降低對歐美單一託管體系的依賴。世界黃金協會2026年央行黃金儲備調查顯示,過去12個月裏,19%的央行提高了國內黃金儲備比例或者把儲備地點做了多元化配置,一年前這個比例只有7%,寄存於紐約、倫敦金庫的央行數量持續減少。
5)Counterpoint數據顯示,2026年以來全球智能手機零售價格平均上漲15%,超過40%的機型經歷漲價,新機價格較去年同期高出25%。存儲等零部件成本上升持續擠壓廠商利潤,OEM廠商通過調整存儲、攝像頭配置控本,消費者則延長換機週期並轉向二手市場。
6)美國8月非農新增就業16.2萬人,遠超預期的5.5萬人,失業率維持4.1%,前兩月數據合計上修5.5萬人,9月加息概率從49.4%升至58%。“新美聯儲通訊社”:8月就業數據掃清加息障礙,9月議息靜待通脹“定調”。
7)貝森特:美國財長貝森特預測,伊朗衝突結束後全球石油市場將嚴重供過於求,油價或暴跌至每桶40至50美元,並帶動債券收益率和通脹同步回落,他指出當前油價與利率相關性已創歷史新高。
8)知情人士透露,Anthropic調整了IPO時間表,預計最早於10月中旬啟動IPO路演,並計畫在11月美國中期選舉前數日完成上市。部分投資者給出的估值預期達2萬億美元,若該估值得以實現,Anthropic將成為史上規模最大的IPO。Anthropic此次IPO目標募資額高達1000億美元。
作者:艾德金融研究
(00852)38966300
research@eddid.com.hk
陳政深(HKSFC CE No.:BIY455)
Tel:852-38966397
E-mail:ryan.chan@eddid.com.hk
陳剛(HKSFC CE No.:BOX500)
Tel:+8618676685813
E-mail:gang.chen@eddid.com.hk
劉宗武(HKSFC CE No.:BSJ488)
Tel:+8613760421136
E-mail:liuzongwu@eddid.com.hk
侯新義(HKSFC CE No.:BTW322)
Tel:+8613823170823
E-mail:sunny.hou@eddid.com.hk
張世寶(HKSFC CE No.:BWB574)
Tel:+8615818618533
E-mail:brook.zhang@eddid.com.hk
免責聲明及披露
分析員聲明
負責撰寫本報告的全部或部分內容之分析員,就本報告所提及的證券及其發行人做出以下聲明:(1)發表於本報告的觀點準確地反映有關於他們個人對所提及的證券及其發行人的觀點;(2)他們的薪酬在過往、現在和將來與發表在報告上的觀點並無直接或間接關係。此外,分析員確認,無論是他們本人還是他們的關聯人士(按香港證券及期貨事務監察委員會操作守則的相關定義)(1)並沒有在發表研究報告30日前處置或買賣證券;(2)不會在發表報告3個工作日內處置或買賣本報告中提及的證券;(3)沒有在有關香港上市公司內任職高級人員;(4)研究團隊成員並沒有持有有關證券的任何權益。
重要披露
本報告內所提及的任何投資都可能涉及相當大的風險。報告所載數據可能不適合所有投資者。艾德證券期貨不提供任何針對個人的投資建議。本報告沒有把任何人的投資目標、財務狀況和特殊需求考慮進去。而過去的表現亦不代表未來的表現,實際情況可能和報告中所載的大不相同。本報告中所提及的投資價值或回報存在不確定性及難以保證,並可能會受目標資產表現以及其他市場因素影響。艾德證券期貨建議投資者應該獨立評估投資和策略,並鼓勵投資者諮詢專業財務顧問以便作出投資決定。本報告包含的任何資訊由艾德證券期貨編寫,僅為本公司及其關聯機構的特定客戶和其他專業人士提供的參考數據。報告中的資訊或所表達的意見皆不可作為或被視為證券出售要約或證券買賣的邀請,亦不構成任何投資、法律、會計或稅務方面的最終操作建議,本公司及其雇員不就報告中的內容對最終操作建議作出任何擔保。我們不對因依賴本報告所載資料採取任何行動而引致之任何直接或間接的錯誤、疏忽、違約、不謹慎或各類損失或損害承擔任何的法律責任。任何使用本報告息所作的投資決定完全由投資者自己承擔風險。本報告基於我們認為可靠且已經公開的資訊,我們力求但不擔保這些資訊的準確性、有效性和完整性。本報告中的資料、意見、預測均反映報告初次公開發布時的判斷,可能會隨時調整,且不承諾作出任何相關變更的通知。本公司可發布其他與本報告所載資料及/或結論不一致的報告。這些報告均反映報告編寫時不同的假設、觀點及分析方法。客戶應該小心注意本報告中所提及的前瞻性預測和實際情況可能有顯著區別,唯我們已合理、謹慎地確保預測所用的假設基礎是公平、合理。艾德證券期貨可能採取與報告中建議及/或觀點不一致的立場或投資決定。本公司或其附屬關聯機構可能持有報告中提到的公司所發行的證券頭寸並不時自行及/或代表其客戶進行交易或持有該等證券的權益,還可能與這些公司具有其他相關業務聯繫。因此,投資者應注意本報告可能存在的客觀性及利益衝突的情況,本公司將不會承擔任何責任。本報告版權僅為本公司所有,任何機構或個人於未經本公司書面授權的情況下,不得以任何形式翻版、複製、轉售、轉發及或向特定讀者以外的人士傳閱,否則有可能觸犯相關證券法規。
報告提供者
本報告乃由艾德證券期貨有限公司(「艾德證券期貨」)於香港提供。艾德證券期貨是香港證券及期貨事務監察委員會(「香港證監會」)持牌法團,及受其監管之香港金融機構。報告之提供者,均為香港證監會持牌人士。投資者如對艾德證券期貨所發的報告有任何問題,請直接聯絡艾德證券期貨。本報告作者所持香港證監會牌照的牌照編號已披露在作者姓名旁。
報告可用性
對部分司法管轄區或國家而言,分發、發行或使用本報告或會抵觸當地法律、法則、規定,當中或包括但不限於監管相關之規例、守則及指引。本報告並非旨在向該等司法管轄區或國家的任何人或實體分發或由其使用。
本網頁的內容通過一套繁簡字體轉換軟體(該軟體),由簡體中文版轉換成為繁體中文版,當中並不涉及香港特區與內地的用詞及語句的對應轉換。艾德不會就該軟體欠妥之處承擔任何法律責任,亦不會就其品質及性能作出任何擔保。在任何情況下,使用者都不應視本網站內容的繁體中文版為其簡體中文版的對應版本;艾德無需就該軟體對其用途的恰當性、其品質或可商售性承擔任何該等明示或隱含的、法定或非法定的法律責任。
如果你將本網頁的內容或網址傳送予第三者,你承諾會將本免責聲明同時傳送予該第三者,並保證該第三者在流覽本網站的內容之前同意接納本免責聲明。

